Stand: 20.10.2026. Rechtsstand: Satzungen, Bundes- und EU-Recht, abgerufen am 20.10.2026, die Freiburger Ratsunterlagen vom 20.10.2026 am 22.10.2026. Nächste Prüfung: 17.11.2026. Diese Seite betrifft Deutschland. Die Städteliste ist nicht abschließend: Ob deine Stadt eine Verpackungssteuer erhebt, steht im Ortsrecht deiner Stadt (siehe So prüfst du deine Stadt).
TL;DR: Die Verpackungssteuer ist eine kommunale Steuer: 0,50 € je Einwegbecher oder Einwegschale, 0,20 € je Einwegbesteck, gezahlt vom Betrieb, umlegbar auf den Preis. Sie gilt nur in Städten mit Satzung, im Oktober 2026 etwa Tübingen, Konstanz, Freiburg (ab 2027 nur noch für Getränke- und Eisbecher) und Potsdam. Davon getrennt gelten bundesweit die Mehrwegangebotspflicht, die Einwegkunststoffabgabe der Hersteller und die Einwegkunststoff-Verbote.
Dein Mittagsgeschäft läuft zur Hälfte über den Tresen: Bowls in der Schale, Kaffee im Becher, Gabel dazu. Dann steht in der Lokalzeitung, dass der Gemeinderat eine Steuer auf Einwegverpackungen plant.
Die erste Frage ist eine kaufmännische: Was kostet mich das im Monat, und was davon kann ich weitergeben?
Die zweite Frage stellt fast niemand, dabei entscheidet sie über deine Pflichten: Welche Regel ist eigentlich gemeint? Denn hinter dem Stichwort Verpackungssteuer stecken für einen Gastronomiebetrieb vier verschiedene Regelwerke, die in Nachrichten, Ratgebern und sogar in Verbandsunterlagen ständig vermischt werden.
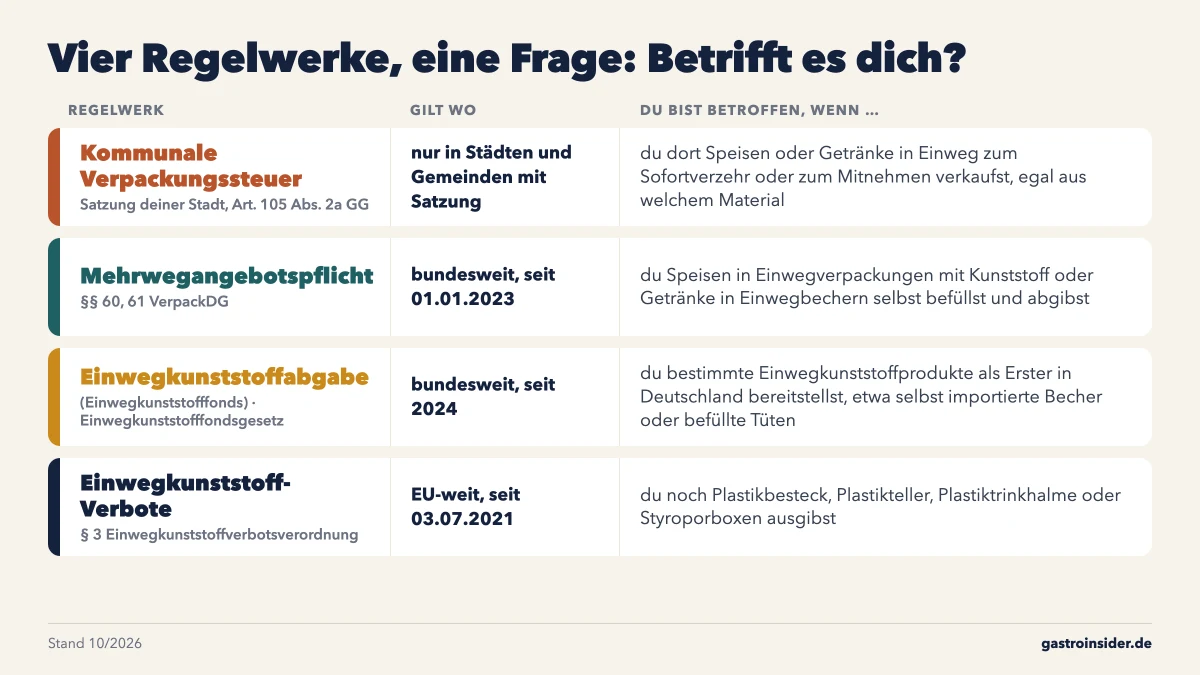
| Regelwerk | Gilt wo | Du bist betroffen, wenn … | Rechtsgrundlage |
|---|---|---|---|
| Kommunale Verpackungssteuer | nur in Städten und Gemeinden mit Satzung | du dort Speisen oder Getränke in Einweg zum Sofortverzehr oder zum Mitnehmen verkaufst, egal aus welchem Material | Satzung deiner Stadt, Art. 105 Abs. 2a GG |
| Mehrwegangebotspflicht | bundesweit, seit 01.01.2023 | du Speisen in Einwegverpackungen mit Kunststoff oder Getränke in Einwegbechern selbst befüllst und abgibst | §§ 60, 61 VerpackDG |
| Einwegkunststoffabgabe (Einwegkunststofffonds) | bundesweit, seit 2024 | du bestimmte Einwegkunststoffprodukte als Erster in Deutschland bereitstellst, etwa selbst importierte Becher oder befüllte Tüten | Einwegkunststofffondsgesetz |
| Einwegkunststoff-Verbote | EU-weit, seit 03.07.2021 | du noch Plastikbesteck, Plastikteller, Plastiktrinkhalme oder Styroporboxen ausgibst | § 3 Einwegkunststoffverbotsverordnung |
Was ist die Verpackungssteuer und wer erhebt sie?
Die Verpackungssteuer ist eine örtliche Verbrauchsteuer, die eine Stadt per Satzung auf Einwegverpackungen, Einweggeschirr und Einwegbesteck erhebt. Sie fällt an, wenn Speisen oder Getränke darin zum Verzehr vor Ort oder zum Mitnehmen verkauft werden. Steuerschuldner ist der Betrieb, der verkauft. Bund und EU erheben keine solche Steuer.
In ihrer heutigen Form machte Tübingen den Anfang. Die Satzung vom 30. Januar 2020 gilt seit dem 1. Januar 2022. Die Sätze, die Tübingen damals festgelegt hat, haben alle späteren Städte übernommen:
- 0,50 € je Einwegbecher, Einwegdose oder sonstige Einweggetränkeverpackung
- 0,50 € je Einweggeschirrteil oder sonstige Einweglebensmittelverpackung, etwa Schale, Box, Pizzakarton
- 0,20 € je Einwegbesteck oder Besteckset
Das Material spielt keine Rolle. Die Tübinger Auslegungshinweise sagen ausdrücklich, dass die Satzung Einwegverpackungen „unabhängig von der Art des Materials“ erfasst. Pappe, Alu und Papier kosten also genauso 0,50 € wie Kunststoff. Das ist der erste große Unterschied zur Mehrwegangebotspflicht, die bei Speisen nur Verpackungen mit Kunststoffanteil betrifft.
Nicht besteuert werden Mehrwegverpackungen und Einwegverpackungen, die einer Pfandpflicht unterliegen (§ 1 Abs. 2 der Tübinger Satzung). Mehrweg fällt also von vornherein nicht unter die Steuer.
Warum die Steuer rechtlich hält
Eine Franchisenehmerin aus der Systemgastronomie hat die Tübinger Satzung bis nach Karlsruhe gebracht. Der Weg durch die Instanzen:
- VGH Baden-Württemberg, Urteil vom 29.03.2022, 2 S 3814/20: Die Satzung ist unwirksam. Tübingen fehle die Kompetenz, weil es sich nicht um eine örtliche Steuer handle.
- Bundesverwaltungsgericht, Urteil vom 24.05.2023, 9 CN 1.22: Die Satzung ist im Kern wirksam. Für unwirksam erklärt hat das Gericht nur zwei Bestimmungen, darunter die Obergrenze von 1,50 € je Einzelmahlzeit, weil der Begriff „Einzelmahlzeit“ zu unbestimmt war.
- Bundesverfassungsgericht, Erster Senat, Beschluss vom 27.11.2024, 1 BvR 1726/23, veröffentlicht am 22.01.2025: Die Verfassungsbeschwerde wird zurückgewiesen. Die Steuer ist eine örtliche Verbrauchsteuer im Sinne von Art. 105 Abs. 2a GG, auch für Ware zum Mitnehmen.
Viele Berichte sprechen vom „Urteil“ des Bundesverfassungsgerichts. Tatsächlich ist es ein Beschluss des Senats. Für dich ändert das nichts an der Wirkung: Die Rechtsfrage, ob eine Stadt diese Steuer erheben darf, ist entschieden.
Warum Karlsruhe 2024 anders entschied als 1998: Damals hatte das Bundesverfassungsgericht die Kasseler Verpackungsteuer für nichtig erklärt (Urteil vom 07.05.1998, 2 BvR 1991/95 und 2 BvR 2004/95). Kassel erhob sie seit dem 1. Juli 1992.
Die Lenkung durch die Steuer widersprach dem damaligen Abfallrecht, das auf Kooperation mit der Wirtschaft setzte. Diese Regel gibt es im heutigen Abfallrecht nicht mehr. Das Gericht wendet also dieselben Maßstäbe auf eine geänderte Rechtslage an (Beschluss 2024, Rn. 65 f.).
„Plastiksteuer“: drei Dinge, ein Wort
Wer nach „Plastiksteuer“ sucht, landet bei drei verschiedenen Abgaben. Nur eine davon kann dich als Gastronom direkt treffen:
| Begriff im Netz | Was es wirklich ist | Wer zahlt |
|---|---|---|
| Kommunale Verpackungssteuer | Steuer der Stadt auf Einwegverpackungen, materialunabhängig | der verkaufende Betrieb, umlegbar auf den Gast |
| EU-Plastikabgabe | EU-Eigenmittel: 0,80 € je Kilogramm nicht recycelter Kunststoffverpackungsabfall, seit 01.01.2021 | der Mitgliedstaat; Deutschland zahlt laut Umweltbundesamt „bislang … aus dem Bundeshaushalt“ |
| Einwegkunststofffonds | Sonderabgabe auf bestimmte Einwegkunststoffprodukte, je Kilogramm | die Hersteller, also wer das Produkt als Erster in Deutschland bereitstellt |
Das Bundesverfassungsgericht hat die Abgrenzung selbst gezogen: Die Einwegkunststoffabgabe ist keine Steuer und steht der kommunalen Verpackungssteuer deshalb nicht entgegen (Beschluss 2024, Rn. 47). Du kannst also beides gleichzeitig im Einkaufspreis und auf dem Steuerbescheid haben, ohne dass es eine Doppelbesteuerung im Rechtssinn ist.
Bist du betroffen? Der Verpackungs-Check in vier Fragen
Ob dich die Verpackungssteuer oder eine der Einweg-Pflichten trifft, klärst du mit vier Fragen in fester Reihenfolge. Die erste betrifft deinen Standort, die zweite das Befüllen, die dritte deinen Einkauf, die vierte dein Sortiment. Jede Frage gehört zu genau einem der vier Regelwerke, und jede beantwortest du in wenigen Minuten.
- Hat deine Stadt eine Verpackungssteuersatzung, die schon in Kraft ist? Wenn ja, zahlst du für jede Einwegverpackung, in der du Speisen oder Getränke zum Sofortverzehr oder zum Mitnehmen verkaufst. Prüfweg: Ortsrecht deiner Stadt, siehe unten. Wenn nein, entfällt die Steuer, alles andere gilt trotzdem.
- Befüllst du To-go-Becher oder Speiseverpackungen mit Kunststoffanteil selbst? Wenn ja, gilt die Mehrwegangebotspflicht. Hast du insgesamt höchstens fünf Beschäftigte und höchstens 80 m² Verkaufsfläche, reicht es, mitgebrachte Behälter zu befüllen und darauf hinzuweisen.
- Kaufst du Einwegbecher oder Schalen selbst im Ausland ein, oder gibst du befüllte Tüten und Folienverpackungen aus? Dann kannst du nach dem Einwegkunststofffondsgesetz Hersteller sein, mit Registrierung und Meldung beim Umweltbundesamt. Kaufst du leere Becher und Schalen bei einem Lieferanten in Deutschland, ist das in der Regel nicht der Fall.
- Liegt noch Plastikbesteck, Plastikgeschirr, ein Plastiktrinkhalm oder eine Styroporbox im Lager? Plastikbesteck, Plastikteller, Plastiktrinkhalme und Styroporboxen darf seit dem 3. Juli 2021 niemand mehr in Verkehr bringen. Neu kaufen und ausgeben solltest du sie nicht.
Nur Frage 1 kostet dich Geld je verkauftem Stück, die übrigen drei kosten Organisation. Frage 3 betrifft die wenigsten Betriebe, wird im Netz aber oft falsch beantwortet.
Welche Städte haben eine Verpackungssteuer?
Stand 20.10.2026 ist die Verpackungssteuer in Tübingen, Konstanz, Freiburg, Potsdam und der niedersächsischen Gemeinde Essel in Kraft. Freiburg besteuert ab 01.01.2027 nur noch Getränke- und Eisbecher. Osnabrück hat eine Satzung beschlossen, die ab 01.11.2027 gilt. Alle nutzen dieselben Sätze, keine hat eine Obergrenze je Mahlzeit. In Bayern ist die Steuer seit 01.01.2026 per Landesgesetz verboten.
Die Tabelle nennt nur Städte, deren Satzung oder amtliche Mitteilung vorliegt. Anträge und Presseberichte allein reichen dafür nicht.
| Stadt | Zustand | Satzung | Gilt ab | Sätze | Besonderheit |
|---|---|---|---|---|---|
| Tübingen (BW) | in Kraft | vom 30.01.2020, Fassung vom 27.07.2020 | 01.01.2022 | 0,50 / 0,50 / 0,20 € | Obergrenze 1,50 € je Mahlzeit gestrichen (BVerwG 2023); Erklärung bis 15. Januar |
| Konstanz (BW) | in Kraft | Beschluss vom 16.05.2024 | 01.01.2025 | 0,50 / 0,50 / 0,20 € | keine Befreiung für Märkte und Feste |
| Freiburg im Breisgau (BW) | in Kraft bis 31.12.2026; ab 01.01.2027 nur Getränke- und Eisbecher | vom 06.05.2025, ausgefertigt 29.09.2025 | 01.01.2026 | 0,50 / 0,50 / 0,20 € | Erklärung bis 30. Januar. Laut Presseberichten vom 21.10.2026 hat der Gemeinderat am 20.10.2026 (24 zu 17 bei 5 Enthaltungen) die Aufhebung zum 31.12.2026 und eine Einwegbechersteuersatzung ab 01.01.2027 beschlossen: 0,50 € je Einweggetränke- und Einwegeisbecher, Schalen, Boxen und Besteck dann steuerfrei. Für 2026 gilt die bisherige Satzung weiter, die Erklärung für 2026 ist bis 30.01.2027 fällig. Die Satzungstexte stehen als Anlage zum Änderungsantrag im Ratsinformationssystem, Niederschrift und amtliche Bekanntmachung stehen noch aus |
| Potsdam (BB) | in Kraft | vom 22.04.2026, geändert 03.07.2026 | 01.10.2026 (ursprünglich 01.07.2026) | 0,50 / 0,50 / 0,20 € | Erklärung vierteljährlich |
| Essel, Heidekreis (NI) | in Kraft | Ratsbeschluss 22.06.2026, Amtsblatt 18.08.2026 | 01.09.2026 | 0,50 / 0,50 / 0,20 € | Gemeinde, kein Stadtgebiet: Die Steuer ist nicht auf Großstädte beschränkt |
| Osnabrück (NI) | beschlossen, noch nicht in Kraft | vom 30.06.2026, Amtsblatt 14.08.2026 | 01.11.2027 | 0,50 / 0,50 / 0,20 € | Erklärung digital bis Ende Februar; Befreiung nur für ehrenamtliche Veranstaltungen |
| Darmstadt (HE) | in Diskussion | keine | – | – | Stadt kündigte am 30.01.2025 eine Prüfung an, „Tendenz … klar zur Einführung“; ein späterer Beschluss war am 20.10.2026 auf den Seiten der Stadt nicht auffindbar |
| Kaiserslautern (RP) | abgelehnt | keine | – | – | Stadtrat am 27.10.2025 mehrheitlich dagegen |
| Berlin | abgelehnt | keine | – | – | Senat hat die Einführung abgelehnt (Pressemitteilung des Bezirksamts Friedrichshain-Kreuzberg vom 20.05.2026) |
| alle Gemeinden in Bayern | verboten | – | – | – | Art. 3 Abs. 3 Satz 1 BayKAG, seit 01.01.2026 (GVBl. 2025 S. 642) |
Sätze in der Reihenfolge Getränkeverpackung / Speiseverpackung oder Geschirrteil / Besteck.
Wie hoch ist die Verpackungssteuer in Tübingen?
0,50 € je Einwegbecher oder Getränkeverpackung, 0,50 € je Einweggeschirrteil oder Speiseverpackung und 0,20 € je Einwegbesteck (§ 4 Abs. 1 der Satzung). Die früher geltende Obergrenze von 1,50 € je Einzelmahlzeit hat das Bundesverwaltungsgericht 2023 für unwirksam erklärt, in der aktuellen Satzung steht an dieser Stelle „entfallen“. Manche Darstellungen, auch von Wirtschaftsverbänden aus dem Jahr 2025, nennen die 1,50 € noch. Sie sind an diesem Punkt veraltet.
Bundesländer: Verbot, Genehmigung, freie Hand
Ob deine Stadt überhaupt darf, hängt auch vom Land ab. Bayern hat die Steuer zum 01.01.2026 in den Katalog der Steuern aufgenommen, die Gemeinden nicht erheben dürfen.
In Nordrhein-Westfalen braucht eine Satzung, mit der eine im Land bisher nicht erhobene Steuer eingeführt wird, die Genehmigung des Kommunal- und des Finanzministeriums (§ 2 Abs. 2 KAG NRW). Das erklärt, warum Ratsbeschlüsse in NRW-Städten noch keine Steuer bedeuten. In Baden-Württemberg, Brandenburg und Niedersachsen sind Satzungen in Kraft.
So prüfst du deine Stadt
- Auf der Website deiner Stadt das Ortsrecht oder Satzungsverzeichnis öffnen (oft unter „Rathaus“, „Stadtrecht“ oder „Satzungen“) und nach „Verpackungssteuer“ suchen.
- Gibt es eine Satzung, steht das Datum des Inkrafttretens im letzten Paragrafen. Erst ab diesem Tag entsteht die Steuer.
- Gibt es keine Satzung: im Ratsinformationssystem nach Anträgen und Beschlüssen suchen. Ein Ratsbeschluss „die Verwaltung wird beauftragt …“ ist ein Prüfauftrag, keine Steuer.
- Im Zweifel bei der Steuerabteilung der Stadtkämmerei nachfragen. Die Städte mit Satzung veröffentlichen dort auch Auslegungshinweise.
Planst du einen Imbiss oder Food Truck erst, prüf den Standort vor der Mietentscheidung: Eine Satzung dort gehört dann neben Miete, Personal und Energie in die Rechnung, die der Zahlenvergleich zwischen Food Truck und Imbiss aufmacht.
Was kostet die Verpackungssteuer einen To-go-Betrieb?
Ein Bistro mit 100 Speisen und 80 Heißgetränken zum Mitnehmen am Tag zahlt in einer Stadt mit Satzung nach Tübinger Muster rund 2.650 € im Monat. Die Rechnung: 0,50 € je Schale, 0,50 € je Becher, 0,20 € je Besteckset, 26 Öffnungstage. Laufen 30 % davon über Mehrweg, sinkt der Betrag um rund 800 €.
Die Annahmen sind bewusst einfach, damit du sie mit deinen eigenen Zahlen ersetzen kannst:
| Posten | Annahme | Satz | je Tag |
|---|---|---|---|
| Speisen in Einwegschale mit Klappdeckel | 100 Portionen | 0,50 € | 50,00 € |
| Besteckset dazu | 60 von 100 Portionen | 0,20 € | 12,00 € |
| Heißgetränk im Einwegbecher mit Deckel | 80 Becher | 0,50 € | 40,00 € |
| Summe | 102,00 € |
- Pro Monat bei 26 Öffnungstagen: 2.652 €
- Pro Jahr bei 312 Öffnungstagen: 31.824 €
- Mit 30 % Mehrweg oder mitgebrachten Behältern: 1.856,40 € im Monat, also 795,60 € weniger
Becher und Deckel zählen als eine Einheit. Freiburg schreibt dazu auf seiner Steuerseite: „Deckel und Becher bilden eine Einheit und werden nicht getrennt besteuert.“ Wie deine Stadt Deckel, Saucenbecher und Servietten einordnet, steht in ihren Auslegungshinweisen.
Rechenbeispiel: ein Bistro mit 60 Plätzen und 40 % Mitnahme
Das folgende Beispiel ist ein Modellbetrieb, kein echter Fall. Setz für die Annahmen deine eigenen Zahlen ein. Die Rechnung oben geht von Stückzahlen aus, diese hier vom Kassenbon: Sie zeigt, was der Mitnahmeanteil allein ausmacht.
Gerechnet mit den Sätzen der Tübinger Satzung (§ 4 Abs. 1), mit diesen Annahmen:
- 26 Öffnungstage im Monat, 312 im Jahr
- 150 Bons pro Öffnungstag, davon 40 % zum Mitnehmen, also 60 Mitnahme-Bons
- je Mitnahme-Bon im Schnitt 1,5 Einwegteile (Schale oder Becher mit Deckel) und 0,5 Besteckset
- vor Ort nur Porzellan und Glas, also steuerfrei
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Einwegteile je Tag | 60 × 1,5 × 0,50 € | 45,00 € |
| Besteck je Tag | 60 × 0,5 × 0,20 € | 6,00 € |
| Steuer je Tag | 45,00 € + 6,00 € | 51,00 € |
| Steuer je Monat | 51,00 € × 26 Tage | 1.326,00 € |
| Steuer je Jahr | 51,00 € × 312 Tage | 15.912,00 € |
Je Mitnahme-Bon sind das 0,85 €. Den Becher mit Deckel zählt die Rechnung als ein Teil, so führen ihn die Tübinger Auslegungshinweise: Getränkeverpackungen „inklusive Deckel“ für 50 Cent. Eine Obergrenze je Mahlzeit gibt es in Tübingen nicht mehr.
Die 60 Plätze tauchen in der Rechnung nicht auf. Die Steuer hängt allein an den Einwegteilen im Mitnahmegeschäft. Jeder Mitnahme-Bon, der komplett in Mehrweg oder im mitgebrachten Behälter über den Tresen geht, fällt mit im Schnitt 0,85 € aus der Rechnung, denn Mehrweg ist nie Steuergegenstand. Zähl deshalb deine Mitnahme-Bons und die Einwegteile je Bon.
Wie du den Betrag je Bon danach als Kostenposten in deine Verkaufspreise einrechnest, zeigt die Deckungsbeitragskalkulation für Speisekartenpreise.
Wen die Steuer am härtesten trifft
Die Steuer ist ein fester Betrag je Stück. Sie wiegt deshalb umso schwerer, je billiger das Produkt ist, und trifft den Kaffeeverkauf stärker als den Imbiss mit dem großen Teller:
| Produkt (Beispielpreis) | Verpackungssteuer | Anteil am Preis |
|---|---|---|
| Kaffee to go, 3,20 € | 0,50 € | 15,6 % |
| Pommes in der Schale mit Gabel, 4,50 € | 0,70 € | 15,6 % |
| Bowl mit Besteck, 12,90 € | 0,70 € | 5,4 % |
Am stärksten trifft es also den Coffee-to-go-Verkauf und die Bäckerei mit Heißgetränken. Bei einem Produkt für 3,20 € sind 50 Cent ein Aufschlag, den der Gast sofort bemerkt. Bei der Bowl für 12,90 € geht derselbe Betrag in der nächsten Preisrunde unter. Das Bundesverfassungsgericht hat diese Schieflage gesehen und ausdrücklich offengelassen, wie es um Gruppen wie „Betreiber kleiner Kioske“ steht, die ihre Steuer nicht auf wenig zahlungskräftige Kunden abwälzen können (Rn. 76).
Was besteuert wird und was nicht
- Lieferung: In Tübingen, Konstanz und Freiburg sind Verpackungen von Lieferdiensten nach Verwaltungspraxis nicht besteuert, weil weder Verzehr vor Ort noch Mitnahme vorliegt. Das steht in den Auslegungshinweisen und FAQ der Städte, nicht im Satzungstext. Holt der Gast die Pizza selbst ab, wird der Karton besteuert.
- Kalte Bäckerware: Tübingen besteuert Bäckertüten für Brezeln oder belegte Brötchen nicht, solange kein Besteck beiliegt.
- Märkte und Feste: Wer insgesamt an höchstens zehn Tagen im Jahr auf Märkten und Festen verkauft, ist in Tübingen, Freiburg, Potsdam und Essel befreit. Freiburg stellt ab 2027 auf die einzelne Veranstaltung um: befreit, wenn sie höchstens vier Kalendertage dauert. In Konstanz gibt es diese Befreiung nicht, in Osnabrück nur für ehrenamtliche Verkäufer.
- Rücknahme mit Recycling: In Tübingen, Konstanz, Essel und Osnabrück sind Verpackungen befreit, die du am Ort der Abgabe vollständig zurücknimmst und stofflich verwerten lässt, mit Nachweis. Freiburg und Potsdam kennen diese Befreiung nicht.
- Mehrweg und Pfand: nie besteuert.
Wie viel deine To-go-Marge ohnehin hergibt, hängt an deinen übrigen Kosten. Die größeren Stellschrauben dafür stehen in den zehn Hebeln für niedrigere Betriebskosten.
Darfst du die Verpackungssteuer auf den Gast umlegen?
Ja, die Steuer ist darauf angelegt, dass der Gast sie wirtschaftlich trägt. Tübingen und Freiburg schreiben in ihren Auslegungshinweisen wörtlich: „Die Steuer darf über den Verkaufspreis der Speisen und Getränke refinanziert werden.“ Schuldner gegenüber der Stadt bleibst trotzdem du, auch wenn du nichts umlegst.
In Tübingen und Freiburg dürfen Gastronomen die Verpackungssteuer von 0,50 € je Einwegbecher ausdrücklich über den Verkaufspreis weitergeben.
Rechtlich ist das die Logik jeder Verbrauchsteuer. Das Bundesverfassungsgericht formuliert es so: Die Steuer werde beim Endverkäufer erhoben, „gleichwohl sollen letztlich die Verbraucherinnen und Verbraucher die Steuerlast im wirtschaftlichen Ergebnis tragen“ (Rn. 40). Der Betrieb ist die Zahlstelle. Ob die Überwälzung im Einzelfall gelingt, ist laut Bundesverwaltungsgericht nicht entscheidend (9 CN 1.22, Rn. 56).
Für die Praxis folgt daraus:
- Preis auf der Karte: Der Preis, den du dem Gast nennst, ist nach der Preisangabenverordnung der Gesamtpreis „einschließlich der Umsatzsteuer und sonstiger Preisbestandteile“ (§ 2 Nr. 3, § 3 PAngV). Eine umgelegte Steuer, die der Gast zwingend zahlt, gehört nach dieser Logik in den angezeigten Endpreis. Ausdrücklich geregelt ist der Fall in der PAngV nicht. Ein separater Hinweis „inkl. 0,50 € Verpackungssteuer“ ist möglich, der Gesamtpreis muss aber hervorgehoben sein.
- Umsatzsteuer obendrauf: Der umgelegte Betrag ist Teil deines Entgelts. Freiburg erklärt: „die Umsatzsteuer wird auf der Grundlage des Entgelts zuzüglich Verpackungssteuer berechnet.“ Aus 0,50 € werden für den Gast also 0,535 € bei Speisen mit 7 % und 0,595 € bei Getränken mit 19 %.
- Nach Produkt unterscheiden: Der Kaffee mit 15,6 % Steuerlast verträgt den Aufschlag schlechter als die Bowl. Ein Mehrweg-Preisvorteil, der genau die gesparte Steuer weitergibt, ist das einfachste Argument an der Kasse.
Wie du den Aufschlag je Gericht unterschiedlich setzt, beschreibt der Leitfaden zur Preiserhöhung im Restaurant.
Die Mehrwertsteuer auf Speisen in der Gastronomie beträgt seit dem 01.01.2026 dauerhaft 7 %, auf Getränke weiterhin 19 % (§ 12 Abs. 2 Nr. 15 UStG). Die Einzelheiten stehen in der MwSt-Übersicht für die Gastronomie.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Wie du die Steuer in deine Preise einrechnest und auf der Karte ausweist, klärst du im Einzelfall mit deinem Steuerberater.
Welche Mehrwegpflicht gilt in der Gastronomie?
Bundesweit musst du seit dem 01.01.2023 Speisen und Getränke, die du in Einweg mit Kunststoff oder in Einwegbechern abgibst, auch in Mehrweg anbieten, ohne Aufpreis. Die Pflicht gilt unabhängig von jeder Stadtsatzung. Seit 12.08.2026 steht sie in §§ 60, 61 Verpackungsrecht-Durchführungsgesetz, nicht mehr im Verpackungsgesetz.
Das Verpackungsgesetz ist mit Ablauf des 11. August 2026 außer Kraft getreten. An seine Stelle tritt das Verpackungsrecht-Durchführungsgesetz (VerpackDG), daneben gilt die EU-Verpackungsverordnung (EU) 2025/40 unmittelbar. Die Mehrwegangebotspflicht ist inhaltlich fast unverändert umgezogen: aus § 33 wurde § 60, aus § 34 wurde § 61. Wer in Ratgebern noch „§ 33 VerpackG“ liest, liest einen veralteten Stand.
Was die Pflicht verlangt
- Erfasst: Speiseverpackungen, die ganz oder teilweise aus Kunststoff bestehen, auch kunststoffbeschichtete Pappe, sowie Einweggetränkebecher aus jedem Material. Jeweils nur, wenn du sie selbst befüllst (§ 60 Abs. 1 VerpackDG, § 3 Abs. 19, 20 VerpackDG).
- Nicht erfasst: Teller, Tüten und Wraps sowie Speiseverpackungen ganz ohne Kunststoff, etwa reine Pappe oder reines Alu.
- Gleicher Preis: Ware in Mehrweg darf nicht teurer sein und nicht zu schlechteren Bedingungen verkauft werden als in Einweg.
- Hinweisschild: gut sicht- und lesbar in der Verkaufsstelle, bei Lieferung im Bestellmedium (§ 60 Abs. 2).
- Rücknahme: nur der Mehrwegverpackungen, die du selbst ausgegeben hast (§ 60 Abs. 3).
- Bußgeld: bis 10.000 € (§ 66 Abs. 1, 3 VerpackDG).
Die Kleinbetriebsregel: beide Grenzen zugleich
Hast du insgesamt höchstens fünf Beschäftigte und höchstens 80 m² Verkaufsfläche, darfst du die Pflicht anders erfüllen: Du befüllst mitgebrachte Behälter deiner Gäste und weist mit einem Schild darauf hin (§ 61 Abs. 1, 4 VerpackDG). Beide Bedingungen müssen zusammen erfüllt sein. Überschreitest du nur eine davon, musst du ein eigenes Mehrwegangebot haben.
Hier liegt ein verbreiteter Fehler. Ein Branchen-Leitfaden zur Einführung 2023 formulierte, nur Betriebe mit mehr als fünf Beschäftigten und mehr als 80 m² müssten Mehrweg anbieten. Das dreht die Logik um. Richtig ist: Schon sechs Beschäftigte auf 40 m² oder drei Beschäftigte auf 120 m² lösen die volle Pflicht aus.
Drei Details, die über die Einstufung entscheiden:
- Verkaufsfläche umfasst laut Gesetzesbegründung auch Sitz- und Aufenthaltsbereiche (BT-Drs. 19/27634, S. 83). Bei Lieferung zählen Lager- und Versandflächen dazu.
- Teilzeit zählt anteilig: bis 20 Wochenstunden mit 0,5, bis 30 Wochenstunden mit 0,75 (§ 61 Abs. 1 Satz 2).
- Filialbetriebe: Das Gesetz sagt „insgesamt“. Ausdrücklich geregelt ist der Fall nicht, der Wortlaut spricht aber dafür, alle Beschäftigten des Unternehmens zu zählen.
Was ab 2027 und 2028 dazukommt
Die EU-Verpackungsverordnung verschärft die Pflichten in zwei Stufen:
- Bis 12.02.2027 muss jeder Gastgewerbebetrieb, der Getränke oder fertige Speisen zum Mitnehmen verkauft, ein System anbieten, bei dem Gäste ihr eigenes Behältnis befüllen lassen können, zum gleichen Preis und mit Hinweisschild (Art. 32 VO (EU) 2025/40). Eine Ausnahme für kleine Betriebe sieht der Artikel nicht vor.
- Bis 12.02.2028 müssen Gastgewerbebetriebe Getränke und Speisen zum Mitnehmen in einer wiederverwendbaren Verpackung innerhalb eines Wiederverwendungssystems anbieten (Art. 33). Ausgenommen sind Kleinstunternehmen im Sinne der EU-Definition. Ab 2030 sollen sich Betriebe „bemühen“, 10 % in wiederverwendbaren Verpackungen anzubieten.
Wie die EU-Ausnahme für Kleinstunternehmen mit der deutschen Pflicht aus § 60 VerpackDG zusammenspielt, die diese Ausnahme nicht kennt, beantworten die Texte nicht ausdrücklich. Verlass dich nicht darauf, ab 2028 befreit zu sein. Welche Mehrwegsysteme es gibt und was sie kosten, steht im Beitrag zu nachhaltigen Verpackungen im Restaurant. Wie du das To-go-Geschäft selbst organisierst, zeigt der Artikel zu Click and Collect im Restaurant.
Wer zahlt die Einwegkunststoffabgabe?
Die Einwegkunststoffabgabe zahlen die Hersteller, also wer ein Einwegkunststoffprodukt als Erster in Deutschland auf den Markt bringt. Kaufst du leere Becher und Schalen bei einem deutschen Lieferanten und befüllst sie, bist du dafür in der Regel nicht abgabepflichtig. Anders bei selbst importierter Ware und bei Tüten und Folienverpackungen, die du befüllt abgibst.
Das Einwegkunststofffondsgesetz nennt als Hersteller jeden, der „als Produzent, Befüller, Verkäufer oder Importeur … Einwegkunststoffprodukte … erstmals auf dem Markt bereitstellt“ (§ 3 Nr. 3 EWKFondsG). Entscheidend ist das Wort „erstmals“. Das Umweltbundesamt, das den Fonds verwaltet, legt es so aus: Bei Lebensmittelbehältern und Bechern kommt es „nicht darauf an, ob die Ware befüllt oder unbefüllt … bereitgestellt wird“. Wer ein Produkt weitergibt, das schon jemand anderes in Verkehr gebracht hat, ist kein Hersteller.
Das heißt für den typischen Betrieb:
| Situation | Abgabepflichtig? |
|---|---|
| Leere Einwegbecher und -schalen beim deutschen Großhändler gekauft | in der Regel nein, Hersteller ist der Lieferant oder dessen Vorlieferant |
| Becher oder Schalen selbst im Ausland bestellt und eingeführt | ja, du bist Importeur |
| Kunststoffhaltige Tüten oder Folien, die du mit Snacks befüllt abgibst | ja, bei Tüten und Folienverpackungen zählt die befüllte Bereitstellung |
| Behälter mit mehr als 500 g Füllmenge | nein, laut Umweltbundesamt kein unmittelbarer Verzehr |
Das Umweltbundesamt spricht selbst von Einzelfallentscheidungen. Wer Hersteller ist, muss sich vor Aufnahme der Tätigkeit auf der Plattform DIVID beim Umweltbundesamt registrieren (§ 7), jährlich bis 15. Mai die Mengen des Vorjahres in Kilogramm melden (§ 11) und die Abgabe auf Bescheid zahlen, fällig einen Monat nach Zugang (§ 13). Erstes Abgabejahr war 2024.
Die Sätze je Kilogramm (§ 2 EWKFondsV): Lebensmittelbehälter 0,177 €, Getränkebecher 1,236 €, Tüten und Folienverpackungen 0,876 €, leichte Tragetaschen 3,801 €. Eine Bagatellgrenze für die Abgabe gibt es nicht, nur eine Befreiung von der Prüfung durch einen Sachverständigen, die ab 01.01.2027 bis 10.000 kg reicht. Bußgeld bei fehlender Registrierung: bis 100.000 € (§ 26 EWKFondsG).
Einige Anbieter-FAQ nennen Imbiss, Restaurant und Café pauschal als abgabepflichtige „Befüller“. Für Becher und Lebensmittelbehälter widerspricht das der Auslegung der zuständigen Behörde. Wirtschaftlich zahlst du die Abgabe trotzdem mit, über den Einkaufspreis.
Gibt es ein Verbot von Einwegverpackungen in der Gastronomie?
Ein allgemeines Verbot von Einwegverpackungen gibt es nicht, aber neun Einwegkunststoffprodukte sind seit dem 03.07.2021 verboten. Für die Gastronomie zählen vor allem Plastikbesteck, Plastikteller, Plastiktrinkhalme, Rührstäbchen und Styroporbehälter. Ab dem 01.01.2030 kommt EU-weit ein Verbot von Einwegkunststoff für Speisen und Getränke hinzu, die vor Ort verzehrt werden.
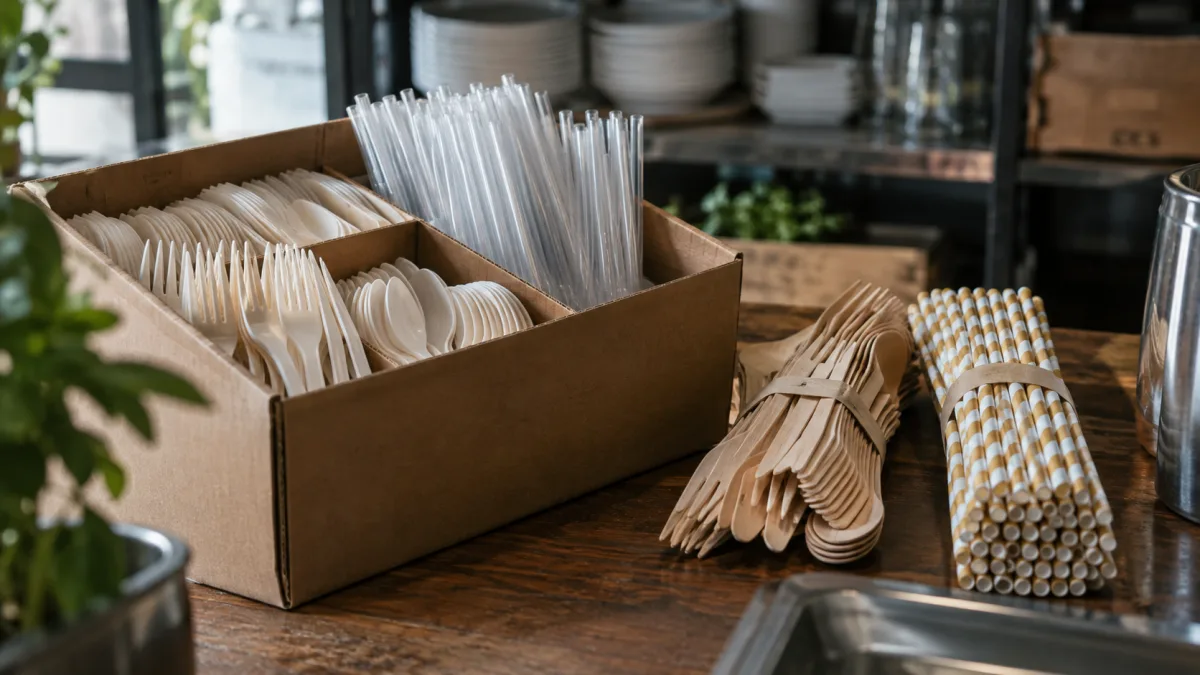
Die Liste aus § 3 Einwegkunststoffverbotsverordnung, die Gastronomie betreffenden Punkte zuerst:
- Besteck: Gabeln, Messer, Löffel, Essstäbchen
- Teller
- Trinkhalme
- Rührstäbchen
- Lebensmittelbehälter aus expandiertem Polystyrol (Styropor)
- Getränkebehälter und Getränkebecher aus expandiertem Polystyrol, einschließlich Deckel
- Wattestäbchen und Luftballonstäbe
- alle Produkte aus oxo-abbaubarem Kunststoff
Das Verbot betrifft Kunststoff. Erlaubt bleibt der Pappbecher mit Kunststoffbeschichtung, verboten sind nur Becher aus Styropor. Verstöße kosten bis 100.000 € (§ 4 EWKVerbotsV, § 69 KrWG).
Die nächste Stufe steht schon fest. Ab dem 01.01.2030 dürfen Einwegkunststoffverpackungen für Speisen und Getränke, die im Gastgewerbe befüllt und vor Ort verzehrt werden, nicht mehr in Verkehr gebracht werden, einschließlich Steh- und Außenbereichen (Art. 25, Anhang V Nr. 3 VO (EU) 2025/40). Auch Portionsverpackungen aus Einwegkunststoff für Soßen, Zucker oder Kaffeesahne beim Verzehr vor Ort fallen dann weg (Anhang V Nr. 4).
Ausgenommen sind Betriebe ohne Zugang zu Trinkwasser. Kleinstunternehmen darf jeder Mitgliedstaat unter Bedingungen ausnehmen (Art. 25 Abs. 4). Ob Deutschland das tut, ist offen.
Was kannst du tun, bevor deine Stadt entscheidet?
Am meisten bringt es, deine Einwegmengen jetzt zu zählen und Mehrweg dort einzuführen, wo die Steuer am stärksten wirkt. Wer weiß, wie viele Becher, Schalen und Bestecke er pro Monat ausgibt, kann jede Satzung in fünf Minuten in Euro umrechnen. Und für Becher und Kunststoffverpackungen ist ein Mehrwegangebot ohnehin Pflicht, mit oder ohne Steuer.
- Mengen erfassen: Einkaufsrechnungen der letzten drei Monate nach Bechern, Schalen, Boxen und Besteck auswerten. Dazu die Zahl der Lieferbestellungen, weil die in den bisherigen Städten nicht besteuert werden.
- Szenario rechnen: Mengen mal 0,50 € bzw. 0,20 €. Das ist der Betrag, den eine Satzung nach Tübinger Muster dich kosten würde.
- Mehrwegpflicht abhaken: Mehrwegangebot vorhanden, gleicher Preis, Schild am Tresen? Wenn nicht, ist das schon heute ein Bußgeldrisiko.
- Becher zuerst: Beim Heißgetränk ist die Steuerlast relativ am höchsten und Mehrweg am leichtesten umzusetzen. Ein Becherpfandsystem senkt die Steuer, sobald deine Stadt sie einführt.
- Einkauf prüfen: Plastikbesteck, Plastiktrinkhalme und Styropor raus. Und wenn du selbst im Ausland Verpackungen bestellst: Registrierung beim Einwegkunststofffonds klären.
- Ratsinformationssystem beobachten: Zwischen Ratsbeschluss und Inkrafttreten lagen in Potsdam gut sechs Monate, in Osnabrück rund 16 Monate. Das ist dein Vorlauf.
- Preise vorbereiten: Welche Produkte bekommen den Aufschlag, welche einen Mehrweg-Vorteil? Die Liefergebühren deiner Plattform gehören in dieselbe Rechnung, Details im Beitrag zu den Lieferando-Kosten für Restaurants.
Im V.O.L.L.-Modell steht dafür das O wie organisiert: Pflichten kennen, bevor sie zum Problem werden.
Dieser Beitrag ersetzt keine Rechtsberatung. Ob und ab wann eine Satzung für deinen Betrieb gilt und wie du deine Steuererklärung abgibst, klärst du im Einzelfall mit der Steuerabteilung deiner Stadt oder mit deinem Steuerberater.
Häufige Fragen
Welche Städte haben eine Verpackungssteuer?
Stand 20.10.2026 ist sie in Tübingen (seit 2022), Konstanz (seit 2025), Freiburg im Breisgau (seit 01.01.2026), der Gemeinde Essel in Niedersachsen (seit 01.09.2026) und Potsdam (seit 01.10.2026) in Kraft. Osnabrück hat eine Satzung ab 01.11.2027 beschlossen. Freiburg hat am 20.10.2026 beschlossen, ab 01.01.2027 nur noch Einweggetränke- und Einwegeisbecher zu besteuern. In Bayern ist die Steuer seit 01.01.2026 verboten.
Wie hoch ist die kommunale Verpackungssteuer in Tübingen?
0,50 € je Einwegbecher oder Getränkeverpackung, 0,50 € je Einweggeschirrteil oder Speiseverpackung und 0,20 € je Einwegbesteck (§ 4 Abs. 1 der Satzung). Die frühere Obergrenze von 1,50 € je Mahlzeit gilt nicht mehr, das Bundesverwaltungsgericht hat sie am 24.05.2023 (9 CN 1.22) für unwirksam erklärt.
Wer bezahlt die Verpackungssteuer?
Gegenüber der Stadt schuldet sie der Betrieb, der die Speisen oder Getränke verkauft (Endverkäufer, etwa § 2 der Tübinger und § 3 der Freiburger Satzung). Wirtschaftlich soll sie der Gast tragen: Tübingen und Freiburg erlauben ausdrücklich, sie über den Verkaufspreis zu refinanzieren. Auf den umgelegten Betrag fällt zusätzlich Umsatzsteuer an.
Welche Mehrwegpflicht gilt in der Gastronomie?
Seit 01.01.2023 musst du Speisen in Einwegverpackungen mit Kunststoffanteil und Getränke in Einwegbechern auch in Mehrweg anbieten, ohne Aufpreis und mit Hinweisschild. Seit 12.08.2026 steht das in § 60 VerpackDG. Betriebe mit insgesamt höchstens fünf Beschäftigten und höchstens 80 m² dürfen stattdessen mitgebrachte Behälter befüllen (§ 61).
Gibt es ein Verbot von Einwegverpackungen in der Gastronomie?
Kein allgemeines. Seit 03.07.2021 verboten sind Einwegkunststoffbesteck, -teller, -trinkhalme, -rührstäbchen sowie Lebensmittel- und Getränkebehälter und Becher aus Styropor (§ 3 EWKVerbotsV). Ab 01.01.2030 folgt EU-weit ein Verbot von Einwegkunststoffverpackungen für Speisen und Getränke, die im Betrieb befüllt und vor Ort verzehrt werden.
Seit wann gibt es die Verpackungssteuer in Deutschland?
In ihrer heutigen Form seit dem 01.01.2022 in Tübingen. Einen Vorläufer gab es in Kassel ab dem 01.07.1992, den das Bundesverfassungsgericht 1998 für nichtig erklärte. Die Tübinger Steuer hat es mit Beschluss vom 27.11.2024 (1 BvR 1726/23) bestätigt, weil sich das Abfallrecht seitdem geändert hat.
Was ist der Unterschied zwischen Einweg- und Mehrwegverpackungen?
Einwegverpackungen sind dazu bestimmt, nur einmal oder kurz benutzt und dann entsorgt zu werden. Mehrwegverpackungen sind so gebaut und gedacht, dass sie gespült und viele Male wiederverwendet werden, meist über ein Pfand- oder Rückgabesystem. Besteuert wird nur Einweg ohne Pfandpflicht, Mehrweg ist nie Steuergegenstand.
Ist die Verpackungssteuer dasselbe wie die Plastiksteuer?
Nein. „Plastiksteuer“ meint je nach Quelle die EU-Plastikabgabe von 0,80 € je Kilogramm nicht recyceltem Kunststoffverpackungsabfall, die Deutschland bisher aus dem Bundeshaushalt zahlt, oder die Einwegkunststoffabgabe der Hersteller. Die kommunale Verpackungssteuer ist eine Steuer der Stadt und trifft Einweg aus jedem Material.
Muss ich als Restaurant eine Verpackungssteuer zahlen?
Nur wenn deine Stadt eine Satzung in Kraft hat und du dort Speisen oder Getränke in Einweg zum Verzehr vor Ort oder zum Mitnehmen verkaufst. Servierst du ausschließlich auf Porzellan und Glas, fällt nichts an. Lieferverpackungen waren in Tübingen, Konstanz und Freiburg nach Verwaltungspraxis bisher steuerfrei.
Fazit: Vier Regelwerke, vier Prüfungen
- Die Verpackungssteuer zahlst du nur, wenn deine Stadt eine Satzung in Kraft hat: 0,50 € je Einwegverpackung, 0,20 € je Besteck (Freiburg ab 2027 nur 0,50 € je Getränke- und Eisbecher), umlegbar auf den Preis.
- Die Mehrwegangebotspflicht gilt bundesweit seit 2023, seit 12.08.2026 nach § 60 VerpackDG.
- Die Einwegkunststoffabgabe zahlt der Hersteller. Du zahlst sie direkt nur bei Eigenimport oder bei befüllten Tüten und Folien.
- Plastikbesteck, Plastikteller, Plastiktrinkhalme und Styroporboxen sind seit 2021 verboten, ab 2030 kommt Einwegkunststoff für den Verzehr vor Ort dazu.
Wenn eine weitere Stadt eine Verpackungssteuer beschließt oder sich die Mehrwegpflichten ändern, steht es im GastroInsider-Newsletter. Über 14.500 Gastronomen haben sich schon eingetragen.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung. Stand: 20.10.2026. Gesetzesänderungen und neue Rechtsprechung können einzelne Aussagen überholen.