Stand: 20.10.2026. Rechtsstand: Arbeitszeitgesetz, § 3b EStG, Sozialversicherungsentgeltverordnung, Lohnsteuer-Richtlinien 2023, Verzeichnis der allgemeinverbindlichen Tarifverträge (Stand 01.10.2026). Nächste Prüfung: 01.12.2026, weil sich Mindestlohn und Tarife zum Jahreswechsel ändern können. Diese Seite betrifft Zuschläge in der Gastronomie in Deutschland.
TL;DR: Einen gesetzlichen Anspruch auf Sonntags- oder Feiertagszuschlag gibt es nicht. Gesetzlich geschuldet ist nur ein Ausgleich für Nachtarbeit nach § 6 Abs. 5 ArbZG, als Zuschlag (regelmäßig 25 %) oder bezahlte freie Tage, wenn kein Tarif ihn regelt. Pflichten entstehen sonst aus Tarif, Vertrag oder betrieblicher Übung. Steuerfrei bleiben höchstens 25 % Nacht, 50 % Sonntag, 125 bis 150 % Feiertag, auf höchstens 50 € Stundenlohn.
Heiligabend, 18 Uhr. Die ersten Familien sitzen, die Gans ist im Ofen. Im Service stehen heute zwei Leute: deine Servicekraft mit 15 € Stundenlohn und deine Restaurantleiterin mit 30 €. Beide bleiben bis Mitternacht.
Zwei Fragen liegen auf dem Tisch. Was musst du den beiden für diesen Abend zusätzlich zahlen? Und wie viel von dem, was du zahlst, bleibt frei von Steuer und Sozialversicherung?
Bei Zuschlägen in der Gastronomie entscheiden darüber zwei verschiedene Regelwerke. Das Arbeitsrecht sagt, ob du zahlen musst. Das Steuerrecht sagt, wie viel davon abgabenfrei bleibt. Wer beides vermischt, landet bei Sätzen wie „Sonntagszuschlag ist Pflicht, 50 % sind steuerfrei“, und der erste Teil davon stimmt nicht.
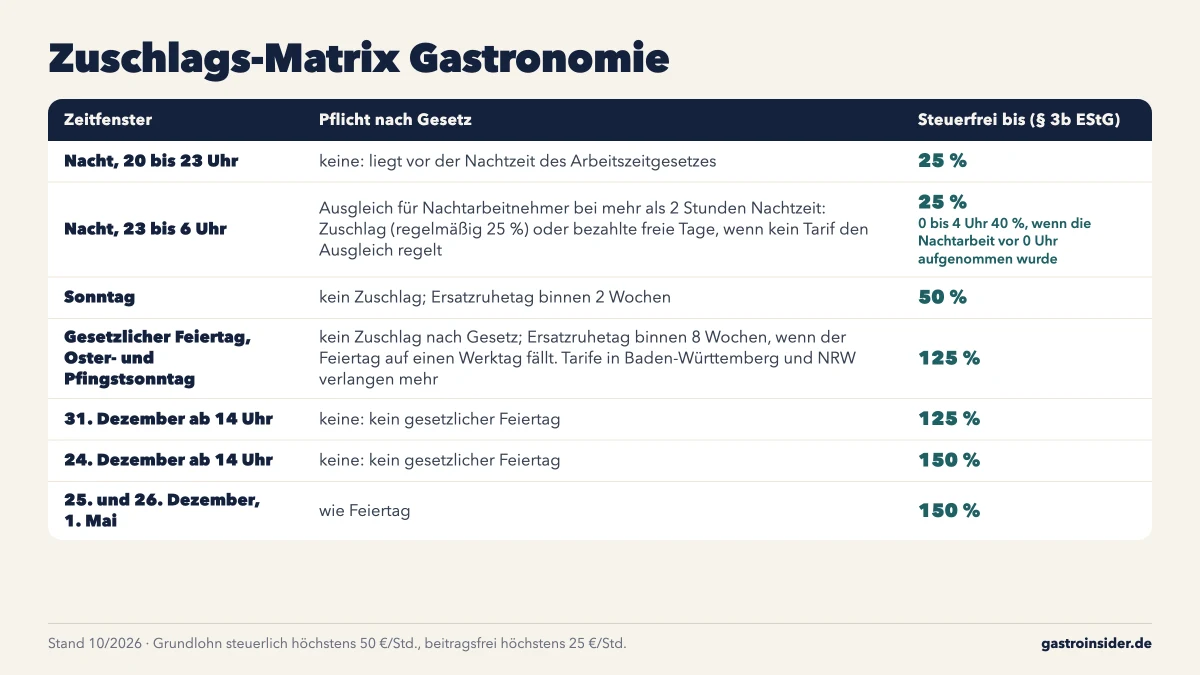
Die Zuschlags-Matrix stellt beide Fragen nebeneinander: links die Pflicht nach Gesetz, rechts der steuerfreie Höchstsatz.
| Zeitfenster | Pflicht nach Gesetz | Steuerfrei bis (§ 3b EStG) |
|---|---|---|
| Nacht, 20 bis 23 Uhr | keine: liegt vor der Nachtzeit des Arbeitszeitgesetzes | 25 % |
| Nacht, 23 bis 6 Uhr | Ausgleich für Nachtarbeitnehmer bei mehr als 2 Stunden Nachtzeit: Zuschlag (regelmäßig 25 %) oder bezahlte freie Tage, wenn kein Tarif den Ausgleich regelt | 25 %; 0 bis 4 Uhr 40 %, wenn die Nachtarbeit vor 0 Uhr aufgenommen wurde |
| Sonntag | kein Zuschlag; Ersatzruhetag binnen 2 Wochen | 50 % |
| Gesetzlicher Feiertag, Oster- und Pfingstsonntag | kein Zuschlag nach Gesetz; Ersatzruhetag binnen 8 Wochen, wenn der Feiertag auf einen Werktag fällt. Tarife in Baden-Württemberg und NRW verlangen mehr (siehe unten) | 125 % |
| 31. Dezember ab 14 Uhr | keine: kein gesetzlicher Feiertag | 125 % |
| 24. Dezember ab 14 Uhr | keine: kein gesetzlicher Feiertag | 150 % |
| 25. und 26. Dezember, 1. Mai | wie Feiertag | 150 % |
Die Prozente beziehen sich auf den Grundlohn, steuerlich höchstens 50 € je Stunde. Beitragsfrei in der Sozialversicherung bleibt ein Zuschlag nur, soweit er auf höchstens 25 € Stundenlohn berechnet ist.
Musst du in der Gastronomie Zuschläge zahlen?
Nach Gesetz musst du nur Nachtarbeit ausgleichen, nicht Sonntags- oder Feiertagsarbeit. Der Ausgleich steht in § 6 Abs. 5 ArbZG und gilt für Nachtarbeitnehmer, wenn kein Tarif ihn regelt. Alle anderen Zuschlagspflichten entstehen aus einem Tarifvertrag, deinem Arbeitsvertrag oder einer betrieblichen Übung. Ein Tarif kann auch ohne Verbandsmitgliedschaft gelten.
Die Frage „Sind Zuschläge in der Gastronomie Pflicht?“ hat deshalb zwei Antworten, je nachdem, welches Gesetz du fragst.
Das Arbeitsrecht regelt, was dein Mitarbeiter von dir verlangen kann. Das Arbeitszeitgesetz erlaubt dir, sonn- und feiertags zu öffnen, und verlangt dafür Ersatzruhetage. Einen finanziellen Ausgleich schreibt es nur bei Nachtarbeit vor, und auch dort mit Bedingungen.
Das Steuerrecht regelt etwas ganz anderes: Wenn du einen Zuschlag zahlst, bleibt er innerhalb bestimmter Sätze steuerfrei und unterhalb einer niedrigeren Grenze auch beitragsfrei. § 3b EStG regelt nur die Steuerfreiheit von Zuschlägen, die du zahlst.
Daraus folgt ein verbreiteter Irrtum. Die steuerfreien Sätze, 25 % Nacht, 50 % Sonntag, 125 % Feiertag, werden als Pflichtsätze gelesen. Sie begrenzen die Steuerfreiheit nach oben. Einen Mindestsatz für Sonntagsarbeit setzen sie nicht.
Ein Restaurant ohne Tarif, ohne Zusage im Vertrag und ohne betriebliche Übung schuldet für Sonntagsarbeit keinen Cent Zuschlag. Das Bundesarbeitsgericht hat das 2017 im Fall einer Küchenkraft ausdrücklich festgehalten: Das Arbeitszeitgesetz begründet für Arbeit an Sonn- und Feiertagen keine besonderen Zahlungspflichten (BAG, 5 AZR 431/16).
Ob du trotzdem zahlen musst, hängt an vier Stellen.
Woraus entsteht ein Anspruch auf Zuschläge?
Ein Anspruch auf Zuschläge entsteht aus Gesetz, Tarifvertrag, Arbeitsvertrag oder betrieblicher Übung. Das Gesetz deckt nur die Nachtarbeit ab. Ein Tarif gilt, wenn du tarifgebunden bist, dein Vertrag auf ihn verweist oder er allgemeinverbindlich ist. Wer Zuschläge regelmäßig ohne Vorbehalt zahlt, kann sie für die Zukunft schulden.
1. Gesetz
Für Nachtarbeit gilt § 6 Abs. 5 ArbZG. Für Sonntag und Feiertag regelt das Gesetz Ersatzruhetage (§ 11 ArbZG).
2. Tarifvertrag
Ein Tarifvertrag gilt für dich, wenn du Mitglied im tarifschließenden DEHOGA-Landesverband bist und dein Mitarbeiter in der NGG, wenn dein Arbeitsvertrag auf den Tarif verweist, oder wenn der Tarif allgemeinverbindlich ist. Allgemeinverbindlich heißt: Er gilt auch für Betriebe, die nie in einem Verband waren (§ 5 Abs. 4 TVG).
Genau das ist im Gastgewerbe bei mehreren Manteltarifverträgen der Fall, also bei den Verträgen, die Arbeitszeit, Ruhetage und Zuschläge regeln. Das Bundesarbeitsministerium führt mit Stand 1. Oktober 2026 fünf Länder, darunter diese zwei:
| Land | Allgemeinverbindlicher Manteltarifvertrag | Was er zu Sonntag, Feiertag, Nacht sagt |
|---|---|---|
| Baden-Württemberg | vom 15.05.2024, allgemeinverbindlich ab 01.06.2024 | Feiertag Montag bis Freitag: 125 % bzw. 150 % aus dem Effektivverdienst, soweit nicht durch freie Tage ausgeglichen. Feiertag auf Samstag oder Sonntag: kein Zuschlag. 10 Sonntage im Jahr frei. Kein Nachtzuschlag |
| Nordrhein-Westfalen | vom 20.04.2016, allgemeinverbindlich ab 01.05.2016 | Feiertagsarbeit: freier Tag binnen drei Wochen unter Lohnfortzahlung, sonst 1/22 des Monatsentgelts plus 25 %. 10 Sonntage im Jahr frei. Kein Nacht- und kein Sonntagszuschlag |
Daneben führt das Ministerium allgemeinverbindliche Manteltarife für Niedersachsen (vom 28.06.2000, für Oldenburg vom 27.07.2000), Schleswig-Holstein (vom 15.04.1994 in der Fassung vom 06.03.2002) und Bremen (vom 17.04.1997, teilweise außer Kraft seit 01.04.2011). Was diese Fassungen zu Zuschlägen regeln, erfragst du beim DEHOGA-Landesverband oder deinem Lohnbüro.
Für Baden-Württemberg heißt das: Arbeitet deine Servicekraft am Ostermontag, schuldest du 125 % Zuschlag oder entsprechende freie Tage, auch ohne Verbandsmitgliedschaft. Ausgenommen sind unter anderem Betriebe, die kraft Tarifbindung den Systemgastronomie-Tarif anwenden, und leitende Angestellte.
In NRW kursieren im Netz für Feiertage auch 125 %. Der amtlich bekanntgemachte Text sieht einen freien Ausgleichstag vor und nur, wenn der ausfällt, die Abgeltung mit 1/22 des Monatsentgelts plus 25 %.
Gilt in deinem Land kein allgemeinverbindlicher Mantel und bist du nicht im Verband, bindet dich der Tarif nur über deinen Arbeitsvertrag. Einen einheitlichen „DEHOGA-Sonntagszuschlag von 50 bis 75 %“, wie er in manchen Ratgebern steht, gibt es nicht. In Berlin gelten Sonntage für das Gastro-Personal tariflich als zuschlagsfreie Arbeitstage, Sonntagszuschläge gibt es dort nur für Technik und Büro. In Hessen gibt es für tarifgebundene Betriebe seit 2024 einen allgemeinen Sonntagszuschlag von 25 %, laut NGG als erstes Bundesland.
3. Arbeitsvertrag
Was du im Vertrag zusagst, schuldest du. Das Nachweisgesetz verlangt, dass die Zuschläge in der schriftlichen Niederschrift der Vertragsbedingungen getrennt aufgeführt werden (§ 2 Abs. 1 Satz 7 Nr. 7 NachwG). Für das Gastgewerbe genügt dafür keine E-Mail: Die Niederschrift muss auf Papier unterschrieben sein, weil die Branche in § 2a Schwarzarbeitsbekämpfungsgesetz genannt ist. Was in einen Arbeitsvertrag in der Gastronomie sonst gehört, steht in der Checkliste.
4. Betriebliche Übung
Zahlst du über längere Zeit regelmäßig einen Sonntagszuschlag, ohne einen Vorbehalt zu erklären, darf dein Team davon ausgehen, dass es dabei bleibt. Das Bundesarbeitsgericht nennt das betriebliche Übung: Aus der regelmäßigen Wiederholung entsteht ein vertraglicher Anspruch für die Zukunft (BAG, 10 AZR 526/10).
Die oft zitierte Regel „dreimal gezahlt, dann Pflicht“ hat das Gericht für jährliche Gratifikationen aufgestellt, nicht als feste Zahl für alles. Ein Satz im Vertrag wie „alle Leistungen sind freiwillig“ schützt dich nicht: Ein solcher Pauschalvorbehalt ist unwirksam.
Wer freiwillig zahlen will, ohne sich für immer zu binden, legt das für jede Zahlung schriftlich und konkret fest. Dieser Beitrag ersetzt keine Rechtsberatung. Wie du das für deinen Betrieb formulierst, klärst du im Einzelfall mit deinem Fachanwalt für Arbeitsrecht oder deinem Lohnbüro.
Und der Mindestlohn?
Vertraglich vereinbarte Sonn- und Feiertagszuschläge zählen auf den Mindestlohn (BAG, 5 AZR 431/16), der gesetzliche Nachtzuschlag nach § 6 Abs. 5 ArbZG kommt obendrauf (BAG, 5 AZR 135/16). Alles andere zum Grundlohn steht im Artikel zum Mindestlohn in der Gastronomie.
Ist der Chef verpflichtet, Nachtzuschläge zu zahlen?
Ja, für Nachtarbeitnehmer, wobei du den Ausgleich auch in bezahlten freien Tagen geben kannst. § 6 Abs. 5 ArbZG verlangt einen angemessenen Ausgleich für Stunden zwischen 23 und 6 Uhr. Das Bundesarbeitsgericht hält regelmäßig 25 % für angemessen, bei Dauernachtarbeit 30 %. Regelt ein anwendbarer Tarif den Ausgleich, gilt der Tarif.
Der Nachtzuschlag in der Gastronomie ist der einzige, den das Gesetz selbst verlangt. Drei Begriffe aus § 2 ArbZG entscheiden, ob er fällig wird:
- Nachtzeit ist die Zeit von 23 bis 6 Uhr.
- Nachtarbeit ist jede Arbeit, die mehr als zwei Stunden der Nachtzeit umfasst. Wer bis 0:30 Uhr arbeitet, hat 90 Minuten Nachtzeit und damit keine Nachtarbeit.
- Nachtarbeitnehmer ist, wer normalerweise Nachtarbeit in Wechselschicht leistet oder an mindestens 48 Tagen im Kalenderjahr Nachtarbeit leistet.
Erst wenn alle drei zusammenkommen, greift § 6 Abs. 5. Dann schuldest du für die Stunden in der Nachtzeit eine angemessene Zahl bezahlter freier Tage oder einen angemessenen Zuschlag auf den Bruttolohn.
Welche Höhe angemessen ist, steht nicht im Gesetz. Das Bundesarbeitsgericht hat 2015 den Regelwert gesetzt: 25 % auf den Bruttostundenlohn oder entsprechend viele bezahlte freie Tage, bei Dauernachtarbeit 30 % (BAG, 10 AZR 423/14). Weniger kann reichen, wenn die Belastung geringer ist, etwa weil in die Nacht viel Arbeitsbereitschaft fällt. Rein wirtschaftliche Gründe rechtfertigen keinen Abschlag.
Später hat das Gericht klargestellt, dass 25 und 30 % Richtwerte sind, keine starren Grenzen.
Die Wahl zwischen Geld und Freizeit liegt bei dir. Du kannst sie für jeden Abrechnungsmonat neu treffen, bist an die getroffene Wahl dann aber gebunden.
Der Tarifvorbehalt. § 6 Abs. 5 gilt nur, „soweit keine tarifvertraglichen Ausgleichsregelungen bestehen“. Das Bundesarbeitsgericht liest das eng: Der Tarif verdrängt den gesetzlichen Anspruch nur, wenn er für das Arbeitsverhältnis gilt, kraft Tarifbindung, Allgemeinverbindlichkeit oder weil der Arbeitsvertrag auf ihn verweist, und wenn er selbst einen Nachtausgleich regelt.
Eine Betriebsvereinbarung darf den gesetzlichen Ausgleich nicht unterschreiten.
Für die Praxis heißt das: Die allgemeinverbindlichen Manteltarife in Baden-Württemberg und NRW enthalten keinen Nachtzuschlag. Dort gilt für Nachtarbeitnehmer weiter das Gesetz. In Berlin zahlt der Tarif 25 % ab der vierten Nachtarbeitsstunde zwischen 23 und 6 Uhr, dann für den gesamten Nachteinsatz, in Hessen 25 % ab 23 Uhr, jeweils für tarifgebundene Betriebe.
Eine Bar, die regelmäßig bis 2 Uhr offen hat, kommt schnell auf 48 Nächte im Jahr. Wer dort dreimal pro Woche Spätdienst bis 2 Uhr macht, erreicht die Schwelle im Kalenderjahr deutlich. Ab welcher Nacht der Ausgleich läuft, legt das Gesetz nicht fest. Plan ihn deshalb von Anfang an ein, wenn absehbar ist, dass jemand auf 48 Nächte kommt.
Sind Sonntagszuschlag und Feiertagszuschlag in der Gastronomie Pflicht?
Nein, nach Gesetz nicht: Das Arbeitszeitgesetz erlaubt dir Sonn- und Feiertagsarbeit, verlangt dafür aber Ersatzruhetage, keinen Zuschlag. Eine Pflicht zum Feiertagszuschlag kann sich aus dem Tarif ergeben, in Baden-Württemberg für alle Betriebe im Geltungsbereich. Dazu kommen Vertrag und betriebliche Übung.
Grundsätzlich gilt an Sonn- und Feiertagen ein Beschäftigungsverbot von 0 bis 24 Uhr (§ 9 ArbZG). Für Gaststätten und andere Einrichtungen zur Bewirtung und Beherbergung macht § 10 Abs. 1 Nr. 4 eine Ausnahme. Einen Zuschlag regelt § 10 nicht.
Was das Gesetz stattdessen verlangt, ist Ruhe:
- 15 freie Sonntage im Jahr (§ 11 Abs. 1). Ein Tarif darf das für Gaststätten auf 10 senken (§ 12 Satz 1 Nr. 1). Die Manteltarife in Baden-Württemberg und NRW tun genau das.
- Ersatzruhetag für jeden gearbeiteten Sonntag, innerhalb eines Zeitraums von zwei Wochen, der den Sonntag einschließt (§ 11 Abs. 3). Er darf also auch davor liegen.
- Ersatzruhetag für jeden gearbeiteten Feiertag, der auf einen Werktag fällt, innerhalb von acht Wochen.
Fällt Arbeit allein wegen eines Feiertags aus, zahlst du den Lohn trotzdem weiter (§ 2 Abs. 1 Entgeltfortzahlungsgesetz). Diese Lohnfortzahlung ist kein Zuschlag.
Ob ein Tag ein gesetzlicher Feiertag ist, entscheidet das Landesrecht am Ort, an dem dein Mitarbeiter arbeitet. In Bayern ist Mariä Himmelfahrt nur in Gemeinden mit überwiegend katholischer Bevölkerung Feiertag, in Augsburg kommt am 8. August das Friedensfest dazu (Art. 1 Bayerisches Feiertagsgesetz). Eine vollständige Ländertabelle braucht es dafür nicht: Maßgeblich ist der Kalender deines Standorts. Arbeitet ein Mitarbeiter auf einem Catering-Einsatz in einem anderen Ort, zählt steuerlich der Feiertag dort.
Heiligabend und Silvester sind in keinem Land gesetzliche Feiertage. Arbeitsrechtlich sind sie normale Werktage, steuerlich werden sie ab 14 Uhr trotzdem begünstigt. Daran hängt die Heiligabend-Frage vom Anfang.
Planst du Silvester als eigenes Event mit festem Menüpreis, rechne die Zuschläge, die du deinem Team zahlst, gleich in den Preis ein. Wie du diesen Preis aufbaust, steht im Beitrag zum Silvester-Menü im Restaurant.
Welche Zuschläge sind steuerfrei?
Steuerfrei sind nach § 3b EStG höchstens 25 % für Nacht, 50 % für Sonntag, 125 % für Feiertage und 150 % für Weihnachten und den 1. Mai. Grundlage ist der Grundlohn, höchstens 50 € je Stunde. Beitragsfrei ist der Zuschlag nur, soweit er auf höchstens 25 € Stundenlohn berechnet ist.
Die Sätze aus § 3b Abs. 1 EStG im Überblick:
| Arbeit | Steuerfrei bis |
|---|---|
| Nachtarbeit (20 bis 6 Uhr) | 25 % des Grundlohns |
| Nachtarbeit 0 bis 4 Uhr, wenn vor 0 Uhr begonnen | 40 % |
| Sonntagsarbeit | 50 % |
| Gesetzliche Feiertage, Oster- und Pfingstsonntag, 31.12. ab 14 Uhr | 125 % |
| 24.12. ab 14 Uhr, 25. und 26.12., 1. Mai | 150 % |
Oster- und Pfingstsonntag sind ein Sonderfall. Die Lohnsteuer-Richtlinien zählen sie für § 3b ausdrücklich zu den Feiertagen, auch wo das Landesrecht sie nicht nennt (R 3b Abs. 3 LStR). Wer an Ostersonntag arbeiten lässt, kann deshalb 125 % steuerfrei zahlen.
Damit ein Zuschlag steuerfrei bleibt, müssen vier Bedingungen erfüllt sein:
- Tatsächlich gearbeitet. Zuschläge, die du bei Krankheit oder Urlaub weiterzahlst, sind steuerpflichtig.
- Neben dem Grundlohn gezahlt. Rechnest du einen Teil eines vereinbarten Gesamtlohns nachträglich als „Zuschlag“ heraus, ist das kein Zuschlag. Auch aus einer Umsatzbeteiligung darfst du keine Zuschläge abspalten.
- Stunden aufgezeichnet. Ohne Aufzeichnung, wann genau gearbeitet wurde, gibt es in aller Regel keine Steuerfreiheit.
- Pauschalen nur mit Abrechnung. Eine feste Monatspauschale bleibt nur steuerfrei, wenn sie unter anderem als Abschlag läuft und du sie spätestens zum Jahresende mit den einzeln ermittelten Zuschlägen verrechnest (R 3b Abs. 7 LStR).
In der Lohnabrechnung heißen diese Zuschläge kurz SFN: Sonntag, Feiertag, Nacht.
Ab wann ist Nacht? Zwei Uhrzeiten, zwei Gesetze
Steuerlich beginnt die Nacht um 20 Uhr, arbeitsrechtlich um 23 Uhr. Ein Nachtzuschlag ab 20 Uhr ist also steuerfrei möglich, aber nicht gesetzlich vorgeschrieben. Die gesetzliche Pflicht betrifft nur Nachtarbeitnehmer und nur Stunden zwischen 23 und 6 Uhr. Ein Tarif kann eigene Zeitfenster festlegen.
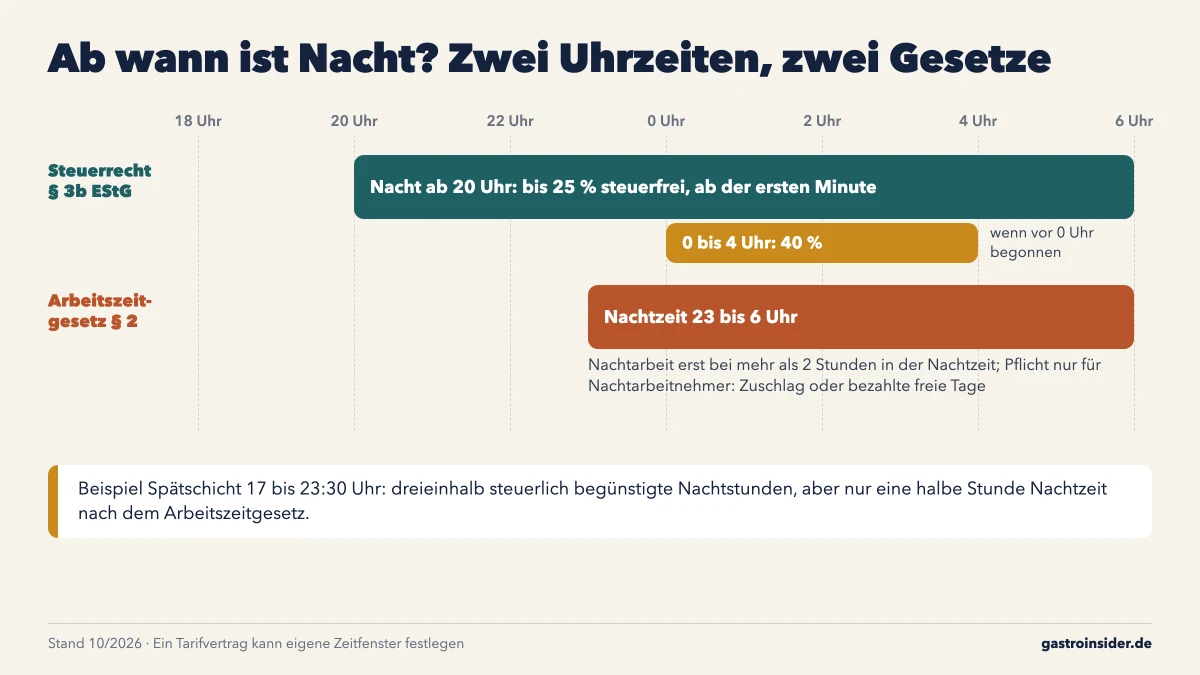
Die Frage „Gibt es einen Nachtzuschlag für die Gastronomie ab 20 Uhr?“ verwechselt die beiden Gesetze. Nebeneinander sieht das so aus:
| Arbeitszeitgesetz (§ 2) | Einkommensteuergesetz (§ 3b) | |
|---|---|---|
| Zeitfenster | 23 bis 6 Uhr | 20 bis 6 Uhr |
| Ab wann zählt es? | mehr als 2 Stunden in der Nachtzeit | ab der ersten Minute |
| Für wen? | Nachtarbeitnehmer (Wechselschicht oder mindestens 48 Tage im Jahr) | jeden, der tatsächlich nachts arbeitet |
| Was folgt daraus? | Pflicht: Zuschlag oder bezahlte freie Tage | Möglichkeit: bis 25 % steuerfrei, 40 % von 0 bis 4 Uhr bei Beginn vor 0 Uhr |
Eine Spätschicht von 17 bis 23:30 Uhr enthält dreieinhalb steuerlich begünstigte Nachtstunden, aber nur eine halbe Stunde Nachtzeit nach dem Arbeitszeitgesetz. Zuschlagspflicht nach Gesetz: keine. Steuerfreier Spielraum: 25 % auf dreieinhalb Stunden.
Dazu kommt eine dritte Uhr, wenn ein Tarif gilt. Der Berliner Manteltarif zahlt 25 % erst, wenn jemand vier Stunden oder mehr zwischen 23 und 6 Uhr arbeitet, dann aber für den ganzen Nachteinsatz. In Hessen gilt der tarifliche Nachtzuschlag seit 2024 ab 23 Uhr, vorher erst ab 1 Uhr.
Ein Beispiel für die 40 %: Wer an einem Dienstag um 18 Uhr anfängt und bis 3 Uhr bleibt, bekommt von 20 bis 24 Uhr höchstens 25 % steuerfrei und von 0 bis 3 Uhr höchstens 40 %. Fängt jemand erst um 0:30 Uhr an, bleibt es bei 25 %. Vergütete Pausen in dieser Zeit zählen mit, unbezahlte nicht (R 3b Abs. 6 LStR).
Der Grundlohn als Bemessungsgrundlage und die Grenzen nach oben
Steuerfrei bleibt ein Zuschlag nur auf einen Grundlohn von höchstens 50 € je Stunde, beitragsfrei nur bis 25 €. Liegt der Stundenlohn darüber, ist der Teil des Zuschlags, der auf den übersteigenden Betrag entfällt, steuer- bzw. beitragspflichtig. Den Monatslohn rechnest du dafür mit dem 4,35-Fachen der Wochenstunden in einen Stundenlohn um.
Grundlohn ist der laufende Arbeitslohn, der deinem Mitarbeiter für seine regelmäßige Arbeitszeit zusteht, umgerechnet in einen Stundenlohn (§ 3b Abs. 2 EStG). Einmalzahlungen wie Weihnachtsgeld gehören nicht dazu, laufende Zulagen für einzelne Stunden wie Erschwernis- oder Spätarbeitszuschläge dagegen schon (R 3b Abs. 2 LStR).
Monatslohn in Stundenlohn umrechnen. Die Lohnsteuer-Richtlinien geben den Teiler vor: Monatslohn geteilt durch das 4,35-Fache der vereinbarten Wochenstunden. Bei 2.600 € und 40 Stunden sind das 2.600 € ÷ 174 Stunden = 14,94 €. Manche Ratgeber rechnen mit 12 Monaten und 52 Wochen, also dem 4,33-Fachen. Maßgeblich für die Steuerfreiheit ist der Teiler der Richtlinie.
Die Grenze bei 50 €. Verdient jemand 60 € je Stunde und bekommt 50 % Sonntagszuschlag, also 30 €, bleiben 25 € steuerfrei, nämlich 50 % von 50 €. Die übrigen 5 € sind steuerpflichtig. In mehreren Ratgebern zur Gastronomie steht als Steuergrenze 25 €. Das ist die Grenze der Sozialversicherung, nicht die der Steuer.
Die Grenze bei 25 €. In der Sozialversicherung bleiben Zuschläge nur beitragsfrei, soweit das Entgelt, auf dem sie berechnet werden, nicht mehr als 25 € je Stunde beträgt (§ 1 Abs. 1 Nr. 1 SvEV). Für die 60-€-Kraft aus dem Beispiel sind also nur 12,50 € beitragsfrei.
Die Ausnahme Unfallversicherung. Für die Beiträge zur Berufsgenossenschaft zählen auch steuerfreie Zuschläge zum Arbeitsentgelt (§ 1 Abs. 2 SvEV). Im Lohnnachweis an die BG meldest du sie also mit.
Liegt der Stundenlohn unter 25 €, spielen beide Grenzen keine Rolle. Bei Küchenchefs, Betriebsleitern und Restaurantleitungen mit hohem Festgehalt schon. Was solche Positionen insgesamt kosten, rechnet der Beitrag zu den Personalkosten in der Gastronomie durch.
Kombinieren: was zusammen geht und was nicht
Nachtzuschlag und Sonntags- oder Feiertagszuschlag darfst du steuerfrei addieren, auch wenn du für beides nur einen einzigen Zuschlag zahlst. Sonntags- und Feiertagszuschlag addierst du nicht: Fällt ein Feiertag auf einen Sonntag, bleibt nur der Feiertagssatz steuerfrei, auch wenn du ihn als Sonntagszuschlag zahlst (R 3b Abs. 3 und 4 LStR).
Im Einzelnen:
- Nacht plus Sonntag: 25 % plus 50 % = 75 % steuerfrei. Von 0 bis 4 Uhr bei Beginn vor Mitternacht 40 % plus 50 % = 90 %.
- Nacht plus Feiertag: 25 % plus 125 % = 150 %. Am 1. Mai oder an Weihnachten 25 % plus 150 % = 175 %, nach Mitternacht 40 % plus 150 % = 190 %.
- Sonntag plus Feiertag: nicht addieren. Ostersonntag ist Sonntag und steuerlich Feiertag, steuerfrei bleiben 125 %, nicht 175 %.
Eine Besonderheit gilt für Nachtschichten über Mitternacht. Wer am Abend eines Feiertags vor 0 Uhr anfängt, dessen Arbeit von 0 bis 4 Uhr des Folgetags zählt noch als Feiertagsarbeit (§ 3b Abs. 3 Nr. 2 EStG). Eine Schicht am 26. Dezember von 20 bis 3 Uhr bringt für die Stunden nach Mitternacht am 27. Dezember also noch 150 % Feiertag plus 40 % Nacht, zusammen 190 %.
Arbeitsrechtlich gibt es keine solche Kombinationsregel. Was ein Tarif zusammenrechnet, steht im Tarif. Der Manteltarif in Baden-Württemberg etwa zahlt bei einem Feiertag am Samstag oder Sonntag weder Zuschlag noch Freizeit.
Wie berechnet man den Feiertagszuschlag aus dem Stundenlohn? Das Heiligabend-Beispiel
Du rechnest Stundenlohn mal Zuschlagssatz mal Stunden, getrennt für jedes Zeitfenster. Zahlst du Zuschläge in Höhe der steuerfreien Höchstsätze, sind das am 24. Dezember von 18 bis 24 Uhr zwei Stunden mit 150 % und vier mit 175 %. Bei 15 € Stundenlohn ergibt das 150 €, steuer- und beitragsfrei.
Zurück zu deinen beiden Leuten im Service. Die Annahmen:
- Donnerstag, 24. Dezember 2026, Schicht von 18 bis 24 Uhr, sechs Stunden ohne Pause (eine Pause ist erst ab mehr als sechs Stunden Pflicht, § 4 ArbZG).
- Servicekraft: Grundlohn 15 € je Stunde. Restaurantleiterin: Grundlohn 30 € je Stunde.
- Kein Tarif, der Zuschläge für den 24. Dezember regelt. Im Arbeitsvertrag hast du zugesagt, Zuschläge in Höhe der steuerfreien Sätze zu zahlen.
Schritt 1: Was musst du zahlen?
Heiligabend ist kein Feiertag, arbeitsrechtlich ist der 24. Dezember 2026 ein gewöhnlicher Donnerstag. Von 23 bis 24 Uhr liegt eine Stunde in der Nachtzeit, das ist keine Nachtarbeit, denn dafür braucht es mehr als zwei Stunden. Ohne die Zusage im Vertrag schuldest du für diesen Abend nach Gesetz also keinen Cent Zuschlag.
Schritt 2: Zeitfenster bilden
Von 18 bis 20 Uhr gilt nur der Satz für den 24. Dezember ab 14 Uhr: 150 %. Von 20 bis 24 Uhr kommt die steuerliche Nachtarbeit dazu: 150 % plus 25 % = 175 %.
Schritt 3: Zuschläge ausrechnen
| Servicekraft (15 €) | Restaurantleiterin (30 €) | |
|---|---|---|
| Grundlohn 6 Stunden | 90,00 € | 180,00 € |
| 18–20 Uhr: 2 Std. × 150 % | 45,00 € | 90,00 € |
| 20–24 Uhr: 4 Std. × 175 % | 105,00 € | 210,00 € |
| Zuschläge gesamt | 150,00 € | 300,00 € |
| davon steuerfrei | 150,00 € | 300,00 € |
| davon beitragsfrei | 150,00 € | 250,00 € |
| davon beitragspflichtig | 0,00 € | 50,00 € |
Schritt 4: Grenzen prüfen
Die Servicekraft liegt unter beiden Grenzen, ihr Zuschlag bleibt komplett steuer- und beitragsfrei. Die Restaurantleiterin liegt unter 50 €, steuerlich ist alles frei. In der Sozialversicherung zählen aber nur 25 € als Basis: 25 € × (2 × 150 % + 4 × 175 %) = 250 € beitragsfrei, die restlichen 50 € sind beitragspflichtig.
Schritt 5: Was passiert, wenn die Schicht bis 2 Uhr geht?
Dann kippt das Ergebnis an zwei Stellen. Mit einer unbezahlten halben Stunde Pause von 21 bis 21:30 Uhr arbeitet die Servicekraft 7,5 Stunden, davon drei in der Nachtzeit von 23 bis 2 Uhr. Das ist Nachtarbeit. Ist sie Nachtarbeitnehmerin, schuldest du für diese drei Stunden einen Ausgleich, beim Regelwert von 25 % sind das 11,25 € oder entsprechende freie Zeit.
Steuerlich ist der 25. Dezember ab 0 Uhr ein Feiertag mit 150 %, dazu 40 % Nacht, weil die Arbeit vor Mitternacht begann. Der steuerfreie Rahmen für die ganze Schicht steigt auf 193,88 €. In Baden-Württemberg wären 150 % für die zwei Stunden am 25. Dezember, einem Freitag, auch ohne Vertragszusage Pflicht, weil der allgemeinverbindliche Tarif sie verlangt, sofern du sie nicht durch freie Tage ausgleichst. Und weil am Feiertag gearbeitet wurde, braucht die Servicekraft binnen acht Wochen einen Ersatzruhetag.
Rechenbeispiel: ein Restaurant mit Sonntagsöffnung bis 23:30 Uhr
Das folgende Beispiel ist ein Modellbetrieb, kein echter Fall. Die Frage diesmal: Was kosten Zuschläge in einem ganzen Monat, und welcher Teil davon ist Pflicht?
- Geöffnet Mittwoch bis Sonntag, Schluss 23:30 Uhr. Kein Feiertag im Monat, kein Tarif, der Zuschläge regelt.
- Im Arbeitsvertrag zugesagt: Zuschläge in Höhe der steuerfreien Sätze, hier 50 % Sonntag und 25 % Nacht ab 20 Uhr.
- Servicekraft mit 15 € Stundenlohn. Schichtleiterin mit 4.872 € Monatsgehalt bei 40 Wochenstunden, das sind 4.872 € ÷ (40 × 4,35 = 174 Stunden) = 28 € Grundlohn.
- Beide arbeiten im Monat 12 Schichten von 17:30 bis 23:30 Uhr ohne Pause, davon 2 an Sonntagen.
| Servicekraft (15 €) | Schichtleiterin (28 €) | |
|---|---|---|
| Sonntag: 2 × 6 Std. × 50 % | 90,00 € | 168,00 € |
| Nacht 20–23:30 Uhr: 12 × 3,5 Std. × 25 % | 157,50 € | 294,00 € |
| Zuschläge im Monat | 247,50 € | 462,00 € |
| davon steuerfrei | 247,50 € | 462,00 € |
| davon beitragsfrei | 247,50 € | 412,50 € |
| davon beitragspflichtig | 0,00 € | 49,50 € |
| davon Pflicht nach Gesetz | 0,00 € | 0,00 € |
Nach Gesetz schuldest du in diesem Monat keinen Zuschlag. Jede Schicht hat nur eine halbe Stunde Nachtzeit, das ist keine Nachtarbeit. Das Gesetz verlangt hier einen Ersatzruhetag je gearbeitetem Sonntag. Die 709,50 € für beide schuldest du allein aus der Zusage im Vertrag.
Legst du die Schicht auf 19:30 bis 1:30 Uhr, liegen zweieinhalb Stunden in der Nachtzeit, und jede Schicht ist Nachtarbeit. Bei zwölf solchen Schichten im Monat kommt ein Mitarbeiter schon nach vier Monaten auf 48 Tage Nachtarbeit im Kalenderjahr. Weil das absehbar ist und das Gesetz keinen Stichtag nennt, planst du den Ausgleich nach § 6 Abs. 5 ArbZG von der ersten solchen Schicht an ein.
Für deinen Betrieb heißt das: Setz deine Schlusszeit, Schichten und Löhne ein und trenn das Ergebnis in Pflicht und Zusage. Den Unterschied bestimmen die Schlusszeit, dein Arbeitsvertrag und ein Tarif, falls einer für dich gilt.
Die Abrechnung selbst macht dein Lohnbüro oder dein Steuerberater. Dieser Beitrag ersetzt keine Steuerberatung. Wie die Zuschläge in deiner Lohnabrechnung laufen, klärst du im Einzelfall mit deinem Steuerberater oder Lohnbüro.
Was in den Dienstplan und in die Lohnabrechnung muss
Für steuerfreie Zuschläge brauchst du genaue Aufzeichnungen, wann gearbeitet wurde, und eine Abrechnung, die Grundlohn und Zuschläge getrennt ausweist. Pauschalen musst du spätestens zum Jahresende einzeln abrechnen. Die Uhrzeit des Arbeitsbeginns gehört dazu, weil sie über 25 oder 40 % entscheidet. Fehlen die Aufzeichnungen, sind die Zuschläge in aller Regel steuer- und beitragspflichtig.
Die Steuerfreiheit hängt an Belegen. Eine Modellrechnung ersetzt den Nachweis tatsächlich erbrachter Stunden nicht (H 3b LStR, BFH vom 25.05.2005, IX R 72/02). Für deinen Ablauf heißt das:
- Zeiterfassung mit Beginn, Ende und Pausen für jede Schicht.
- Dienstplan mit Feiertagen nach Einsatzort. Steuerlich zählt der Feiertag an dem Ort, an dem dein Mitarbeiter arbeitet, beim Catering also am Veranstaltungsort.
- Zeitfenster getrennt erfassen: 20 bis 23 Uhr, 23 bis 0 Uhr, 0 bis 4 Uhr, 4 bis 6 Uhr, dazu 24. und 31. Dezember ab 14 Uhr.
- Nachtarbeitstage zählen und vorausplanen. So erkennst du rechtzeitig, wer im Kalenderjahr Nachtarbeitnehmer ist.
- Ersatzruhetage planen: im Zwei-Wochen-Zeitraum um jeden gearbeiteten Sonntag, im Acht-Wochen-Zeitraum um jeden gearbeiteten Werktags-Feiertag, dazu die freien Sonntage im Jahr.
- Lohnabrechnung: Grundlohn und jede Zuschlagsart getrennt, steuerfreier und steuerpflichtiger Teil getrennt, beitragspflichtiger Teil über 25 € getrennt.
- Zusage schriftlich: Welche Zuschläge du zahlst, steht im Arbeitsvertrag, getrennt aufgeführt und unterschrieben.
Wie du Schichten so planst, dass Ersatzruhetage und freie Sonntage aufgehen, steht in der Dienstplan-Vorlage für die Gastronomie. Leg die Zuschlags-Matrix vom Anfang neben die Lohnabrechnung, dann läuft jede Schicht durch dieselben Zeitfenster.
Planst du Schichten und Arbeitszeiten mit einer Software, prüf, ob sie Nacht-, Sonn- und Feiertagszuschläge selbst berechnet und an die Lohnabrechnung übergibt. Worauf du bei der Auswahl achtest, steht im Vergleich der Software für Schichtplanung.
Trinkgeld ist kein Zuschlag und läuft steuerlich nach eigenen Regeln. Wie du es im Team erhöhst, steht im Beitrag zum Trinkgeld im Service.
Österreich und die Schweiz regeln Zuschläge in eigenen Kollektiv- bzw. Gesamtarbeitsverträgen, mit anderen Sätzen und Begriffen.
Häufig gestellte Fragen
Sind Zuschläge in der Gastronomie Pflicht?
Nach Gesetz nur der Ausgleich für Nachtarbeit nach § 6 Abs. 5 ArbZG, als Zuschlag oder bezahlte freie Tage, und nur für Nachtarbeitnehmer ohne tarifliche Regelung. Sonntags- und Feiertagszuschläge schuldest du, wenn ein Tarif gilt, auch ein allgemeinverbindlicher, oder wenn du sie im Vertrag oder durch betriebliche Übung zugesagt hast.
Ist der Chef verpflichtet, Nachtzuschläge zu zahlen?
Ja, wenn der Mitarbeiter Nachtarbeitnehmer ist: Wechselschicht mit Nachtarbeit oder Nachtarbeit an mindestens 48 Tagen im Jahr, jeweils mehr als zwei Stunden zwischen 23 und 6 Uhr. Der Arbeitgeber wählt zwischen Zuschlag und bezahlten freien Tagen. Als angemessen gelten regelmäßig 25 %, bei Dauernachtarbeit 30 %. Regelt ein anwendbarer Tarif den Nachtausgleich, gilt der Tarif.
Welche Zuschläge müssen gesetzlich bezahlt werden?
Gesetzlich geschuldet ist nur der Ausgleich für Nachtarbeit nach § 6 Abs. 5 ArbZG, und den kann der Arbeitgeber auch in bezahlten freien Tagen gewähren. Für Sonn- und Feiertagsarbeit verlangt das Arbeitszeitgesetz Ersatzruhetage. Sonntags- und Feiertagszuschläge entstehen aus Tarifvertrag, auch allgemeinverbindlichem, aus Arbeitsvertrag oder betrieblicher Übung.
Gibt es einen Nachtzuschlag für die Gastronomie ab 20 Uhr?
Steuerlich ja: Ab 20 Uhr dürfen höchstens 25 % Nachtzuschlag steuerfrei gezahlt werden. Eine Pflicht ab 20 Uhr gibt es nicht. Arbeitsrechtlich beginnt die Nachtzeit um 23 Uhr, und der gesetzliche Ausgleich gilt nur für Nachtarbeitnehmer. Ein Tarif kann eigene Zeiten festlegen, in Hessen etwa ab 23 Uhr.
Wie hoch darf der Sonntagszuschlag sein?
Nach oben gibt es keine Grenze. Steuerfrei sind höchstens 50 % des Grundlohns, höchstens auf 50 € gerechnet, also maximal 25 € je Stunde. Beitragsfrei bleibt der Zuschlag nur auf einen Stundenlohn bis 25 €, das sind höchstens 12,50 € je Stunde. Was darüber liegt, ist normaler Lohn.
Wie berechnet man den Feiertagszuschlag aus dem Stundenlohn?
Stundenlohn mal Satz mal Feiertagsstunden. Bei 15 € und acht Stunden am Ostermontag mit 125 % sind das 150 € Zuschlag. Für die steuerfreie Obergrenze rechnest du einen Monatslohn mit dem 4,35-Fachen der Wochenstunden um: 2.600 € bei 40 Stunden ergeben gerundet 14,94 €, mit 125 % auf acht Stunden 149,40 €.
Was sind S-F-N-Zuschläge?
SFN steht für Sonntags-, Feiertags- und Nachtzuschläge. Gemeint sind Zuschläge, die nach § 3b EStG innerhalb bestimmter Sätze steuerfrei bleiben: 25 % Nacht, 50 % Sonntag, 125 % Feiertag, 150 % an Weihnachten und am 1. Mai. Der Begriff stammt aus der Lohnabrechnung, nicht aus dem Arbeitsrecht.
Gibt es im Gastgewerbe einen 6-Tage-Zuschlag?
In Deutschland nicht unter diesem Namen, weder im Gesetz noch in den Manteltarifen von Baden-Württemberg und NRW. Einen Zuschlag für fehlende arbeitsfreie Tage kennt der österreichische Kollektivvertrag für das Hotel- und Gastgewerbe. Ähnlich wirkt in Baden-Württemberg der Tarif: Arbeit am Ruhetag ohne Ersatzruhetag binnen zwei Wochen wird als Mehrarbeit mit 50 % vergütet.
Fazit: Zuschläge in der Gastronomie sind zwei Fragen
- Pflicht nach Gesetz ist nur der Ausgleich für Nachtarbeit, als Zuschlag (regelmäßig 25 %) oder freie Tage, und nur für Nachtarbeitnehmer ohne tarifliche Regelung.
- Sonntags- und Feiertagszuschläge schuldest du aus Tarif, Vertrag oder betrieblicher Übung. In Baden-Württemberg verlangt der allgemeinverbindliche Tarif 125 bzw. 150 % für Feiertage von Montag bis Freitag.
- Steuerfrei bleiben höchstens 25 % Nacht, 50 % Sonntag, 125 % Feiertag, 150 % an Weihnachten und am 1. Mai, auf höchstens 50 € Stundenlohn. Beitragsfrei nur bis 25 €.
- Nacht beginnt arbeitsrechtlich um 23 Uhr, steuerlich um 20 Uhr.
- Ohne Zeiterfassung mit Beginn und Ende jeder Schicht gibt es in der Regel keine Steuerfreiheit. Die Zuschlags-Matrix oben ist die Vorlage für deine Abrechnung.
Jede Woche steht im GastroInsider-Newsletter, welche Hebel in der Praxis Umsatz und Ertrag bringen. Über 14.500 Gastronomen haben sich schon eingetragen.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung. Stand: 20.10.2026. Gesetzesänderungen und neue Rechtsprechung können einzelne Aussagen überholen.
Quellen
Alle abgerufen am 20.10.2026.
- Arbeitszeitgesetz: § 2, § 4, § 6, § 9, § 10, § 11, § 12
- Einkommensteuergesetz, § 3b
- Bundesfinanzministerium, Lohnsteuer-Handbuch 2026: R 3b und H 3b LStR
- Sozialversicherungsentgeltverordnung, § 1
- Tarifvertragsgesetz: § 4, § 5
- Nachweisgesetz, § 2
- Schwarzarbeitsbekämpfungsgesetz, § 2a
- Entgeltfortzahlungsgesetz, § 2
- Bayerisches Feiertagsgesetz, Art. 1
- BAG, Urteil vom 09.12.2015 – 10 AZR 423/14
- BAG, Urteil vom 15.07.2020 – 10 AZR 123/19
- BAG, Urteil vom 14.12.2022 – 10 AZR 536/20 (PDF)
- BAG, Urteil vom 24.05.2017 – 5 AZR 431/16
- BAG, Urteil vom 25.05.2016 – 5 AZR 135/16
- BAG, Urteil vom 14.09.2011 – 10 AZR 526/10
- Zoll: Sonstige Lohnbestandteile, Zulagen und Zuschläge beim Mindestlohn
- Bundesarbeitsministerium: Verzeichnis der allgemeinverbindlichen Tarifverträge, Stand 01.10.2026 (PDF)
- Manteltarifvertrag Hotel- und Gaststättengewerbe Baden-Württemberg vom 15.05.2024, Allgemeinverbindlicherklärung (BAnz AT 16.12.2024 B11, PDF)
- Manteltarifvertrag Gaststätten- und Hotelgewerbe Nordrhein-Westfalen vom 20.04.2016, Allgemeinverbindlicherklärung (BAnz AT 13.10.2016 B7, PDF)
- Senatsverwaltung Berlin: Tariftreuepflichtiges Entgelt Hotel- und Gaststättengewerbe ab 07/2024 (PDF)
- NGG Rhein-Main: Neuer Manteltarifvertrag Hessen ab 01.01.2024 (PDF)
- WKO: Neuerungen in den Kollektivverträgen für das Hotel- und Gastgewerbe (PDF)