Stand: 20.10.2026. Rechtsstand: Bürgerliches Gesetzbuch, Preisangabenverordnung, Umsatzsteuergesetz und BMF-Schreiben vom 22.12.2025, abgerufen am 20.10.2026, sowie Umsatzsteuer-Anwendungserlass (Stand 02.06.2026), abgerufen am 22.10.2026. Nächste Prüfung: 01.12.2026. Diese Seite betrifft Deutschland. Österreich und die Schweiz haben eigene Begriffe und eigene Preise.
TL;DR: Korkgeld ist das Entgelt, das ein Gast zahlt, wenn er eigene Getränke im Lokal trinkt. In Deutschland darfst du es verlangen: Es entsteht durch Vereinbarung, einen Anspruch auf mitgebrachten Wein hat der Gast nicht, eine gesetzliche Obergrenze ist nicht ersichtlich. Die Untergrenze setzt deine eigene Rechnung, nämlich der Rohertrag der Flasche, die du sonst verkauft hättest. Welcher Umsatzsteuersatz für Korkgeld gilt, ist nicht ausdrücklich geregelt. Das klärst du mit deinem Steuerberater.
Freitag, kurz nach elf. Das Telefon klingelt, eine Reservierung für sechs Personen am Samstag. Dann kommt die Frage: „Wir haben einen besonderen Wein vom Weingut eines Freundes. Dürfen wir den mitbringen?“
Deine Servicekraft zögert. Eine Regel gibt es nicht. Also sagt sie „Ja, kein Problem“ oder „Da muss ich den Chef fragen“. Am Samstagabend wird dann am Tisch verhandelt, was das Korkgeld kostet. Oder es wird gar nichts berechnet, weil sich niemand traut, den Betrag zu nennen.
Korkgeld ist eine Preisentscheidung. Wer sie nicht trifft, lässt sie den Mitarbeiter am Telefon treffen, jedes Mal neu und jedes Mal anders. Die Entscheidung passt auf eine Karteikarte: ob du mitgebrachten Wein zulässt, zu welchem Betrag, in welcher Menge und mit welchen Ausnahmen. Diese Festlegung heißt hier die Korkgeld-Regel.
Du bist Gast und willst Wein mitbringen?
Frag vorher, am besten schon bei der Reservierung. Einen Anspruch darauf, eigene Getränke mitzubringen, hast du nicht: Der Wirt entscheidet, ob er es erlaubt und zu welchem Preis. Laut DEHOGA Thüringen ist das in Thüringen vor allem bei Feiern üblich. Den Betrag vereinbarst du, bevor die Flasche geöffnet wird.
Eine feste Höhe gibt es nicht. Das ERGO-Rechtsportal nennt 10 bis 20 € pro Flasche oder etwa 30 % des Preises des günstigsten Weins auf der Karte. Jeder Betrieb legt seinen Betrag selbst fest.
Wie verbreitet das Mitbringen ist, hängt vom Anlass ab. Laut DEHOGA Thüringen ist es dort „absolut unüblich“, dass einzelne Gäste eigenen Wein ins Restaurant mitbringen. Bei größeren Feiern wie Hochzeiten, Geburtstagen und Jugendweihen ist Korkengeld in Thüringen dagegen seit jeher üblich.
Zur Umgangsform: Bring keinen Wein mit, den das Haus selbst auf der Karte führt. Sag bei der Reservierung, wie viele Flaschen es werden. Und verrechne das Korkgeld nicht mit dem Trinkgeld, denn das eine bezahlt den Betrieb, das andere den Service.
Ab hier geht es um die andere Seite des Tresens: um den Wirt, der auf deine Frage eine Antwort braucht.
Was bedeutet Korkgeld, und was sind Korkengeld und Stoppelgeld?
Korkgeld ist das Entgelt, das ein Gast dem Wirt zahlt, wenn er selbst mitgebrachte Getränke im Lokal trinkt. Gemeint ist fast immer Wein oder Sekt. Der Duden führt das Wort als „Korkengeld“. In Österreich heißt dasselbe Stoppelgeld, in der Schweiz eher Zapfengeld. Gezahlt wird pro geöffneter Flasche.
Der Duden definiert Korkengeld als „Entschädigung für den Wirt, wenn der Gast im Wirtshaus seinen eigenen Wein o. Ä. trinkt“. Korkgeld und Korkengeld sind dasselbe Wort in zwei Schreibweisen. In Thüringen hört man laut DEHOGA Thüringen auch Gabelgeld oder Gedeckgeld. Wikipedia führt Gabelgeld außerdem als Betrag für mitgebrachte Speisen, etwa die Hochzeits- oder Geburtstagstorte.
Korkgeld bezahlt zwei Dinge. Erstens die Arbeit am Tisch: kühlen, öffnen, einschenken, Gläser stellen, spülen, Glasbruch. Zweitens den Rohertrag der Flasche, die dein Betrieb an diesem Abend nicht verkauft. Der erste Teil ist klein und ziemlich fest. Der zweite ist der große, und an ihm entscheidet sich, ob die Regel aufgeht.
Beträge aus der Schweiz (dort Zapfengeld, in Franken) und aus den USA („Corkage“) lassen sich nicht auf Deutschland übertragen.
Darfst du Korkgeld verlangen?
Ja. Korkgeld ist in Deutschland eine frei vereinbarte Gegenleistung, und ob du mitgebrachte Getränke überhaupt zulässt, entscheidest du kraft Hausrecht. Einen Anspruch des Gastes auf eigenen Wein gibt es nicht. Eine gesetzliche Obergrenze für die Höhe ist nicht ersichtlich (Stand 20.10.2026).
Die Grundlage ist die Vertragsfreiheit. Nach § 311 Abs. 1 BGB entsteht ein Schuldverhältnis durch Vertrag zwischen den Beteiligten. Korkgeld ist so eine Abmachung: Du öffnest und servierst die Flasche des Gastes, der Gast zahlt dafür den vereinbarten Betrag.
Ein Gesetz, das diesen Betrag festlegt oder begrenzt, ist nicht ersichtlich. Das ERGO-Rechtsportal formuliert es knapp: Eine gesetzliche Regelung über die zulässige Höhe gibt es nicht, Grundlage ist die freie Vereinbarung zwischen Wirt und Gast.
Die zweite Säule ist das Hausrecht. Als Eigentümer kann der Wirt nach § 903 BGB mit seiner Sache nach Belieben verfahren und andere von Einwirkungen ausschließen, soweit nicht Gesetz oder Rechte Dritter entgegenstehen. Als Pächter schützt dich der Besitz (§§ 858 ff. BGB).
Dirk Ellinger, Hauptgeschäftsführer des DEHOGA Thüringen, sagte dazu im Februar 2026 gegenüber dpa: „Der Wirt hat immer das Hausrecht und kann selbst festlegen, welche Rahmenbedingungen gelten.“ Ein Anrecht auf „Selbstversorgung“ gebe es nicht, berichtet dpa.
Daraus folgt eine praktische Regel. Weil Korkgeld nur durch Absprache entsteht, muss der Betrag genannt sein, bevor die Flasche aufgeht. Steht er erst auf der Rechnung, fehlt dir im Streitfall der Nachweis, dass der Gast ihm zugestimmt hat. Die sauberste Absprache ist die schriftliche: in der Reservierungsbestätigung oder im Feier-Angebot.
Zur Preisauszeichnung: § 13 der Preisangabenverordnung verlangt in Gaststätten ein Preisverzeichnis für Speisen und Getränke, einschließlich Bedienungsgeld und sonstiger Zuschläge. Korkgeld ist dort nicht ausdrücklich genannt. Wenn du mitgebrachten Wein regelmäßig zulässt, gehört der Betrag trotzdem auf die Karte. Dann kennt der Gast ihn, bevor er bestellt, und am Tisch gibt es nichts zu verhandeln.
Wie hoch sollte Korkgeld sein?
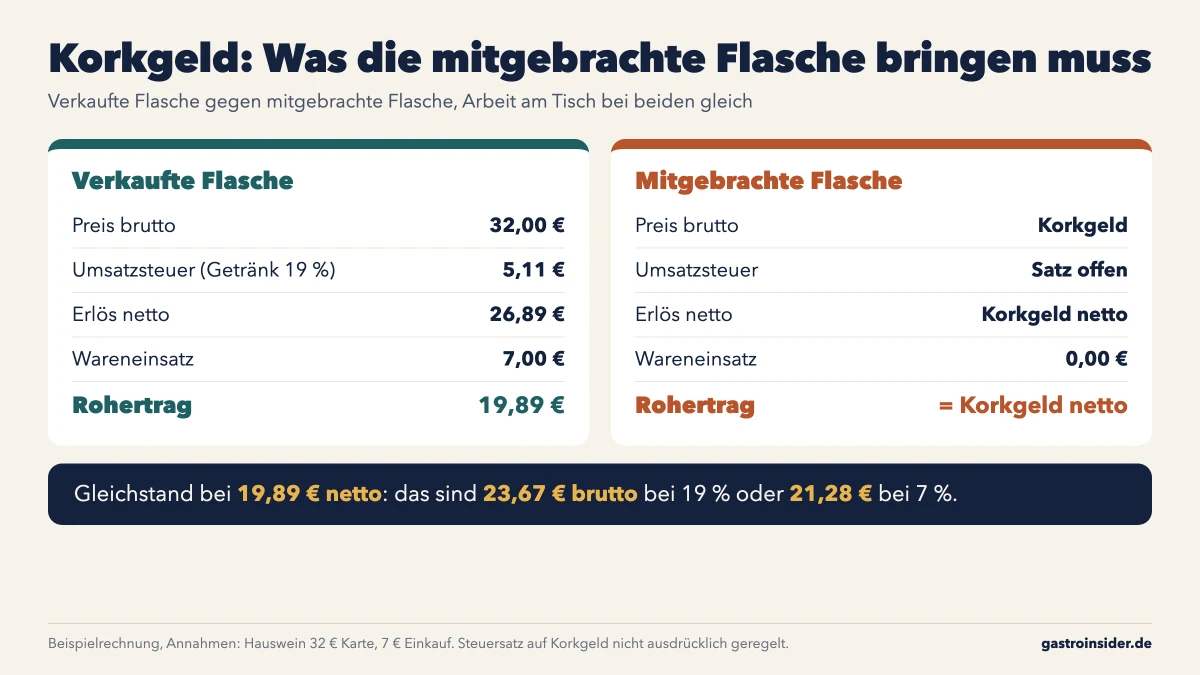
Die Untergrenze ist der Rohertrag der Flasche, die der Gast sonst bei dir gekauft hätte, gerechnet netto. Bei einem Hauswein für 32 € auf der Karte und 7 € Einkauf sind das 19,89 €, also rund 21 bis 24 € brutto, je nach Steuersatz. Alles darunter ist ein Rabatt auf Wein, den du nicht verkaufst.
Die Orientierungswerte, die im Netz kursieren, gehen weit auseinander. Das ERGO-Rechtsportal nennt 10 bis 20 € pro Flasche oder rund 30 % des günstigsten Kartenweins. Wikipedia hält fest, dass Korkgeld mehr als die Hälfte des Preises der entsprechenden Getränke im Lokal betragen kann, vor allem bei Banketten. Beides stimmt, weil es keinen Normbetrag gibt. Den richtigen Betrag für deinen Betrieb liefert nur deine eigene Rechnung.
Die Rechnung: verkaufte gegen mitgebrachte Flasche
Annahmen für das Beispiel: Dein meistverkaufter Hauswein steht mit 32 € auf der Karte und kostet dich im Einkauf 7 € netto. Die Arbeit am Tisch ist bei beiden Flaschen gleich, sie fällt in der Rechnung deshalb heraus.
| Posten | Verkaufte Flasche | Mitgebrachte Flasche |
|---|---|---|
| Preis brutto | 32,00 € | Korkgeld |
| Umsatzsteuer (Getränk 19 %) | 5,11 € | Satz offen, siehe unten |
| Erlös netto | 26,89 € | Korkgeld netto |
| Wareneinsatz | 7,00 € | 0,00 € |
| Rohertrag | 19,89 € | Korkgeld netto |
| Arbeit am Tisch | gleich | gleich |
Damit die mitgebrachte Flasche dir so viel bringt wie die verkaufte, muss das Korkgeld netto 19,89 € betragen. Brutto sind das 23,67 €, wenn du es mit 19 % versteuerst, und 21,28 € bei 7 %. Die Formel für deine eigenen Zahlen:
Korkgeld brutto = (Kartenpreis netto − Einkauf netto) × (1 + Steuersatz auf Korkgeld)
Als Maßstab taugt die Flasche, die dieser Gast wahrscheinlich bestellt hätte. Wer unsicher ist, nimmt den Hauswein oder den günstigsten Wein der Karte. Wie du den Rohertrag pro Flasche sauber ermittelst, steht in der Getränke-Kalkulation für die Gastronomie.
Was die 30-%-Faustregel tatsächlich deckt
Nimm die ERGO-Faustregel beim Wort: 30 % des günstigsten Kartenweins. Kostet der 28 €, sind das 8,40 € brutto, also 7,06 € netto bei 19 % oder 7,85 € bei 7 %. Der Rohertrag dieser Flasche liegt bei 6 € Einkauf aber bei 17,53 €. Die Faustregel deckt damit rund 40 bis 45 % dessen, was dir eine verkaufte Flasche bringt.
Ein Korkgeld von 30 % des Kartenpreises bezahlt die Arbeit am Tisch, aber nicht den entgangenen Verkauf. Das kann trotzdem die richtige Höhe sein, und zwar genau dann, wenn der Gast ohne die Erlaubnis gar keine Flasche bei dir gekauft hätte.
Rechenbeispiel: ein Jahr Korkgeld im Modellbetrieb
Das folgende Beispiel ist ein Modellbetrieb, kein echter Fall.
- Ein Restaurant mit Weinkarte lässt mitgebrachten Wein nach Anmeldung zu.
- Gäste bringen 20 Flaschen im Monat mit, also 240 im Jahr. Das ist eine hohe Annahme für ein Haus, das Korkgeld aktiv anbietet und Feiern mitzählt. Bei weniger Flaschen sinken alle Jahreswerte im selben Verhältnis.
- Hauswein und günstigster Kartenwein wie oben: 32 € und 28 € auf der Karte, 7 € und 6 € im Einkauf.
- Die Korkgeld-Regel setzt 24 € brutto je Flasche an, aufgerundet vom Gleichstand 23,67 € bei 19 %.
- Die Arbeit am Tisch ist in allen Varianten gleich und bleibt außen vor.
| Variante | netto im Jahr bei 19 % | netto im Jahr bei 7 % |
|---|---|---|
| Kein Korkgeld | 0,00 € | 0,00 € |
| 30-%-Faustregel (8,40 € je Flasche) | 1.694,12 € | 1.884,11 € |
| Korkgeld-Regel (24 € je Flasche) | 4.840,34 € | 5.383,18 € |
Die Jahreswerte sind ungerundet gerechnet. Gegenüber der Faustregel bringt die Korkgeld-Regel im Modell 3.146,22 € (19 %) oder 3.499,07 € (7 %) mehr im Jahr. Ersetzt jede dieser Flaschen einen verkauften Hauswein, fehlen ohne Korkgeld 4.773,78 € Rohertrag. Die Regel deckt diesen Ausfall bei beiden Steuersätzen.
Zwischen 7 % und 19 % liegen bei 24 € Korkgeld 2,26 € Steuer je Flasche, im Modell 542,84 € im Jahr. So viel hängt jedes Jahr an der offenen Steuerfrage aus dem Abschnitt zur Umsatzsteuer.
Für deinen Betrieb heißt das: Zähl ein paar Wochen lang, wie oft Gäste nach eigenem Wein fragen, und setz deine Flaschenzahl und deine Kartenpreise in die Tabelle. Dann siehst du, was die Regel im Jahr wert ist.
Wann mitgebrachter Wein dein Geschäft verbessert – und wann er es frisst
Mitgebrachter Wein kostet dich nur dann Geld, wenn er eine Flasche ersetzt, die der Gast sonst bei dir gekauft hätte. Käme der Gast ohne Erlaubnis gar nicht oder bestellte keinen Wein, ist jedes Korkgeld über den Kosten der Arbeit am Tisch zusätzlicher Ertrag. Die Höhe hängt also vom Fall ab.
Die entscheidende Frage lautet: Was hätte dieser Tisch ohne die Erlaubnis bei dir ausgegeben? Aus der Antwort ergeben sich drei Fälle.
Fall 1: Ersatz. Das Stammpaar, das jeden Samstag kommt und eine Flasche bestellt, fragt, ob es seinen eigenen Wein mitbringen darf. Hier ersetzt jede mitgebrachte Flasche eine verkaufte. Ein Korkgeld unter dem Rohertrag aus der Rechnung oben ist ein Rabatt. Wer hier 15 € nimmt, wo 23,67 € (bei 19 %) oder 21,28 € (bei 7 %) nötig wären, schenkt dem Tisch 8,67 € oder 6,28 € brutto pro Flasche.
Fall 2: Zusatz. Die Weinrunde mit gereiften Flaschen, die sie in keinem Restaurant auf der Karte findet, sucht einen Ort zum Essen. Ohne Erlaubnis bucht sie woanders. Hier ersetzt der mitgebrachte Wein nichts, und der Betrag kommt zum Umsatz mit Speisen obendrauf.
Das Mijou in Erfurt zeigt die Extremform: Das Restaurant schenkt laut dpa keinen Alkohol aus und lässt Gäste gegen Korkgeld eigenen mitbringen. Genutzt wird das dort etwa einmal im Monat.
Fall 3: Mischung. Der Gast bringt eine besondere Flasche mit und bestellt dazu den Aperitif und eine zweite Flasche von deiner Karte. Hier bestimmt deine Regel, wie die Mischung ausfällt.
Mit vier Stellschrauben steuerst du, welcher Fall bei dir eintritt:
- Nur Weine, die nicht auf deiner Karte stehen. Damit schließt du den reinen Ersatz durch den gleichen, im Handel günstiger gekauften Wein aus.
- Eine Höchstzahl pro Tisch, zum Beispiel eine Flasche je zwei Gäste. Der Rest kommt von deiner Karte.
- Verrechnung mit der Karte: Pro Flasche, die der Tisch bei dir kauft, entfällt ein Korkgeld. Das belohnt Fall 3 und macht den Wunsch nach eigenem Wein zum Anlass für einen Verkauf. Weitere Hebel für den Umsatz pro Tisch stehen im Artikel Durchschnittsbon steigern.
- Tage festlegen. Am vollen Freitag- und Samstagabend ist der Tisch knapp und jede Flasche zählt. Unter der Woche ist der Tisch, der sonst leer bliebe, der eigentliche Gewinn.
Eine Nebenwirkung gehört in die Rechnung: Jede mitgebrachte Flasche senkt deinen Getränkeumsatz und damit den Getränkeanteil am Gesamtumsatz. Wie du den Getränkeverkauf über die Karte steuerst, steht im Artikel zur Getränkekarte. Korkgeld fängt die Fälle ab, in denen die Karte den Gast nicht erreicht.
Feiern, Hochzeiten, Firmenessen: Korkgeld im Bankettgeschäft
Für Thüringen ist es belegt: Korkengeld fällt dort vor allem bei größeren Feiern an. Der DEHOGA Thüringen nennt Hochzeiten, Geburtstage und Jugendweihen, das Mitbringen einzelner Gäste beim Abendessen sei dagegen „absolut unüblich“. Bei 60 Gästen geht es im Rechenbeispiel unten um rund 526 € Rohertrag aus Wein. Deshalb gehört der Betrag ins schriftliche Angebot.
Ein häufiges Szenario: Die Familie des Brautpaars hat ein Weingut, oder der Onkel hat zwanzig Flaschen aus dem Urlaub mitgebracht. Ellinger vom DEHOGA Thüringen sagt dazu: „In Thüringen gibt es das schon immer.“ Familienbetriebe aus dem Weinbau bevorzugen bei eigenen Feiern auch den eigenen Wein, sagt Andreas Clauß vom Weingut Bad Sulza laut dpa.
Rechenbeispiel: 60 Gäste, eigener Wein
Annahmen: 60 Gäste, eine Flasche Wein je zwei Gäste, also 30 Flaschen. Dein Bankettwein steht mit 28 € brutto im Angebot und kostet dich 6 € netto. Rohertrag pro Flasche: 17,53 €, für 30 Flaschen 525,88 €.
| Korkgeld pro Flasche | bei 19 %: netto gesamt | Differenz zum Verkauf | bei 7 %: netto gesamt | Differenz zum Verkauf |
|---|---|---|---|---|
| 15 € | 378,15 € | −147,73 € | 420,56 € | −105,32 € |
| 20 € | 504,20 € | −21,68 € | 560,75 € | +34,87 € |
Die Summen sind ungerundet gerechnet. Gleichstand mit dem Verkauf erreichst du in diesem Beispiel bei 20,86 € Korkgeld (19 %) oder 18,76 € (7 %) pro Flasche.
Diese Rechnung unterstellt, dass die Familie den Wein sonst bei dir gekauft hätte. Genau das ist bei Feiern oft nicht sicher. Sagst du Nein und die Familie feiert deshalb woanders, ist die ganze Feier weg. Bei einem Menü zu 45 € sind das 2.700 € Speisenumsatz, dazu Aperitif, Wasser, Kaffee und alles, was am Abend sonst bestellt wird. Dann kostet ein Nein mehr Umsatz als ein Ja zu 15 €. Mehr solcher Anfragen gewinnst du mit den Wegen aus dem Artikel zu Eventanfragen und Firmenfeiern.
Für Feiern braucht die Korkgeld-Regel deshalb eine eigene Variante:
- Korkgeld pro geöffneter 0,75-l-Flasche, Magnum zählt doppelt.
- Abgerechnet wird nach leeren Flaschen am Ende der Feier. Eine angebrochene Flasche gilt als geöffnet.
- Sekt und Schaumwein zählen wie Wein.
- Wasser, Softdrinks, Bier, Kaffee und Digestif kommen von dir.
- Alles steht im Angebot, das das Paar oder der Gastgeber unterschreibt.
Eine steuerliche Randnotiz für Pauschalpakete: Das BMF erlaubt bei Kombiangeboten aus Speisen inklusive Getränken, den Getränkeanteil pauschal mit 30 % des Pauschalpreises anzusetzen. Bringt die Gesellschaft ihren Wein selbst mit, enthält dein Paket weniger Getränke als üblich. Ob die 30-%-Pauschale dann noch zu deinem Paket passt, prüfst du mit deinem Steuerberater.
Wie du Hochzeiten insgesamt als Paket kalkulierst, steht im Artikel zu Hochzeitspaketen und Preisen im Restaurant.
Umsatzsteuer und Verbuchung: Was gilt für Korkgeld?
Ausdrücklich geregelt ist der Steuersatz für Korkgeld nicht. § 12 UStG besteuert Restaurant- und Verpflegungsdienstleistungen seit 01.01.2026 mit 7 %, nimmt aber die Abgabe von Getränken aus. Korkgeld passt in keine der beiden Schubladen sauber, und das BMF-Schreiben vom 22.12.2025 erwähnt es nicht. Den Satz legst du mit deinem Steuerberater fest.
Die Ausgangslage: Der Regelsteuersatz beträgt 19 % (§ 12 Abs. 1 UStG). Ermäßigt auf 7 % sind nach § 12 Abs. 2 Nr. 15 UStG „die Restaurant- und Verpflegungsdienstleistungen, mit Ausnahme der Abgabe von Getränken“. Speisen vor Ort werden damit seit 01.01.2026 dauerhaft mit 7 % besteuert, Getränke mit 19 %.
Korkgeld liegt dazwischen. Du gibst kein Getränk ab, denn der Wein gehört dem Gast. Du servierst aber auch keine Speise. Daraus lassen sich zwei Lesarten ableiten:
- Lesart 7 %: Das Öffnen, Einschenken und Bereitstellen von Gläsern ist Teil der Restaurantdienstleistung am Tisch. Eine Abgabe von Getränken findet nicht statt, die Ausnahme greift also nicht.
- Lesart 19 %: Korkgeld ist eine eigene Leistung, die sich vollständig auf ein Getränk bezieht. Passt keine Ermäßigung ausdrücklich, gilt der Regelsatz.
Auch der Umsatzsteuer-Anwendungserlass (konsolidierte Fassung, Stand 02.06.2026) erwähnt Korkgeld nicht, und ein Urteil, das die Frage entscheidet, ist bis zum 22.10.2026 nicht ersichtlich. Das hat Folgen für die Rechnung: Bei 20 € Korkgeld bleiben dir netto 16,81 € (19 %) oder 18,69 € (7 %). Bei 30 Flaschen einer Feier sind das 56,55 € Unterschied.
Das Risiko ist ungleich verteilt. Wer 19 % ausweist, schuldet diesen Betrag auch dann, wenn 7 % gereicht hätten (§ 14c Abs. 1 UStG), und zahlt im ungünstigsten Fall zu viel. Wer 7 % ansetzt und falsch liegt, zahlt spätestens bei einer Prüfung nach.
Dieser Beitrag ersetzt keine Steuerberatung. Welcher Satz für dein Korkgeld gilt, klärst du vor der ersten Buchung mit deinem Steuerberater und legst ihn dann in der Kasse fest.
So verbuchst du Korkgeld
- Eigene Taste in der Kasse. Lege „Korkgeld“ als eigenen Artikel an, mit dem Steuersatz, den du mit deinem Steuerberater festgelegt hast. So steht es auf jedem Beleg und läuft wie jeder andere Umsatz über die TSE (§ 146a AO). Welche Pflichten für TSE, Beleg und Kassenmeldung heute gelten, steht im Überblick zur Kassenpflicht in der Gastronomie.
- Eigenes Erlöskonto. Die Kontonummer legt dein Steuerberater fest. Getrennt vom Weinumsatz siehst du am Jahresende, wie oft Korkgeld anfällt und was es bringt.
- Kein Trinkgeld. Steuerfreies Trinkgeld nach § 3 Nr. 51 EStG ist eine freiwillige Zahlung an den Arbeitnehmer, auf die kein Rechtsanspruch besteht. Korkgeld ist vereinbart, also ein Entgelt des Betriebs, und gehört nie in die Trinkgeldkasse.
Formulierungen für Reservierung, Karte und Angebot
Die folgenden Texte sind Entwürfe, keine geprüften Klauseln. Passe Beträge, Mengen und die Anrede an dein Haus an. Dieser Beitrag ersetzt keine Rechtsberatung. Wenn du die Formulierungen in AGB oder ein Feier-Angebot übernimmst, lässt du sie im Einzelfall von einem Anwalt prüfen.
Die Korkgeld-Regel als Karteikarte für dein Team
- Mitgebrachter Wein: ja, nach Anmeldung bei der Reservierung, nicht freitags und samstags ab 18 Uhr.
- Korkgeld: [Betrag] € pro 0,75-l-Flasche, Magnum doppelt.
- Höchstens eine Flasche je zwei Gäste.
- Nur Weine, die nicht auf unserer Karte stehen.
- Pro Flasche von unserer Karte entfällt ein Korkgeld.
- Korkfehler im mitgebrachten Wein ersetzen wir nicht.
Entwurf: Reservierungsbestätigung
„Sie möchten einen eigenen Wein mitbringen? Gern. Wir berechnen dafür ein Korkgeld von [Betrag] € je Flasche (0,75 l). Darin enthalten sind Kühlung, passende Gläser und der Service am Tisch. Bitte geben Sie uns vorab Bescheid, wie viele Flaschen Sie mitbringen. Weine, die auf unserer Karte stehen, servieren wir gern aus unserem Keller.“
Dieser Satz in der Bestätigung verhindert die Diskussion am Tisch, weil der Betrag vereinbart ist, bevor der Gast das Haus betritt. Verschickt dein Reservierungssystem die Bestätigung automatisch, gehört der Satz in diese Vorlage. Was ein System dafür können muss, steht im Leitfaden zum Online-Reservierungssystem für Restaurants.
Entwurf: Zeile auf der Karte
„Eigener Wein nach Absprache: Korkgeld [Betrag] € je Flasche.“
Entwurf: Feier-Angebot
„Getränke: Weine und Sekt aus Ihrem eigenen Bestand sind willkommen. Wir berechnen [Betrag] € Korkgeld je geöffneter Flasche (0,75 l, Magnum doppelt), abgerechnet nach leeren Flaschen am Ende der Feier. Kühlung, Gläser und Service sind darin enthalten. Wasser, alkoholfreie Getränke, Bier, Kaffee und Digestifs stellen wir.“
Entwurf: Satz für das Telefon
„Das geht gern, wir berechnen dafür [Betrag] € pro Flasche. Ich schreibe Ihnen das in die Bestätigung.“
Wenn du Nein sagen willst: wie das ohne Ärger geht
Ein Nein ist zulässig, denn über mitgebrachte Getränke entscheidest du kraft Hausrecht. Ärger entsteht meist am Tisch, wenn die Flasche schon offen ist. Sag Nein deshalb früh und biete eine Alternative an. Am besten steht die Regel schon in der Reservierungsbestätigung, dann fragt am Tisch niemand mehr nach.
Früh heißt: bei der Reservierung oder auf der Karte. Ein Satz genügt: „Wir servieren ausschließlich Weine aus unserem Keller.“ Wer das liest, fragt nicht mehr.
Die Alternative macht aus dem Nein ein Angebot, zum Beispiel so:
- Vorauswahl: „Gern stellen wir Ihnen vorab drei Weine zusammen, die zu Ihrem Menü passen.“
- Einkauf über dich: Bei einer Feier mit dem Wein vom befreundeten Weingut fragst du, ob du die Flaschen für den Abend selbst dort beziehen kannst. Dann verkaufst du sie zu deinem Preis.
- Ausnahme mit Preis: „Für besondere Anlässe machen wir eine Ausnahme, das Korkgeld beträgt dann [Betrag] € je Flasche.“ So bleibt die Regel stehen, und der Gast hat trotzdem eine Tür.
Für den Fall, dass ein Gast ohne Absprache mit einer Flasche ankommt, braucht dein Team einen festen Ablauf: freundlich bleiben, den Betrag nennen, bevor geöffnet wird, und die Entscheidung dem Gast lassen. Wird nicht geöffnet, wandert die Flasche in die Garderobe oder zurück in die Tasche, ohne Kommentar.
Prüf vor jedem Nein die Rechnung aus dem Feier-Abschnitt. Wer eine Gesellschaft mit 60 Personen wegen 30 Flaschen Wein verliert, hat den falschen Posten verteidigt.
Häufige Fragen zu Korkgeld
Was bedeutet Korkgeld?
Korkgeld ist das Entgelt, das ein Gast dem Wirt zahlt, wenn er selbst mitgebrachte Getränke im Lokal trinkt, meist Wein oder Sekt. Es bezahlt die Arbeit am Tisch (Kühlen, Öffnen, Gläser, Spülen) und gleicht den Rohertrag der Flasche aus, die der Betrieb nicht verkauft. Der Duden führt das Wort als „Korkengeld“.
Darf ich meinen eigenen Wein ins Restaurant mitnehmen?
Nur wenn der Wirt zustimmt. Einen Anspruch darauf gibt es nicht, der Wirt entscheidet kraft Hausrecht, ob und zu welchen Bedingungen er mitgebrachte Getränke zulässt. Frag am besten bei der Reservierung und vereinbare das Korkgeld, bevor die Flasche geöffnet wird. Laut DEHOGA Thüringen ist es dort bei Feiern üblich, beim normalen Abendessen dagegen kaum.
Wie viel Korkgeld ist üblich?
Eine gesetzliche oder verbindliche Höhe ist in Deutschland nicht ersichtlich (Stand 20.10.2026). Das ERGO-Rechtsportal nennt 10 bis 20 € pro Flasche oder etwa 30 % des Preises des günstigsten Kartenweins. Wikipedia hält fest, dass Korkgeld auch mehr als die Hälfte des Kartenpreises betragen kann, vor allem bei Banketten. Wirte rechnen am besten vom Rohertrag der Flasche aus, die sonst verkauft worden wäre.
Wann zahlt man Korkgeld?
Korkgeld fällt an, wenn ein Gast mit Zustimmung des Wirts eigene Getränke im Lokal öffnen lässt und trinkt. Berechnet wird meist pro geöffneter Flasche, bei Feiern oft nach leeren Flaschen am Ende des Abends. Bezahlt wird mit der Rechnung. Der Betrag sollte vorher vereinbart sein, idealerweise schriftlich in Reservierung oder Angebot.
Was ist ein Stoppelgeld?
Stoppelgeld ist die österreichische Bezeichnung für Korkgeld. „Stoppel“ bedeutet Korken. Gemeint ist dasselbe: ein Entgelt an den Wirt für selbst mitgebrachte Getränke. In der Schweiz spricht man eher von Zapfengeld. Preise aus Österreich und der Schweiz lassen sich nicht auf Deutschland übertragen.
Darf ein Restaurant Korkgeld verlangen?
Ja. Korkgeld ist eine frei vereinbarte Gegenleistung (§ 311 Abs. 1 BGB), und über mitgebrachte Getränke entscheidet der Wirt kraft Hausrecht. Eine gesetzliche Obergrenze ist nicht ersichtlich (Stand 20.10.2026). Entscheidend ist, dass der Betrag genannt ist, bevor die Flasche geöffnet wird, am besten in Reservierungsbestätigung oder Angebot.
Wie verbuche ich Korkgeld in der Gastronomie?
Als eigenen Umsatz über die Kasse, mit eigener Taste und eigenem Erlöskonto, getrennt vom Weinumsatz. Korkgeld ist vereinbart und damit kein Trinkgeld im Sinne von § 3 Nr. 51 EStG. Welcher Umsatzsteuersatz gilt, ist nicht ausdrücklich geregelt. Lege ihn vor der ersten Buchung mit deinem Steuerberater fest.
Fazit: Die Korkgeld-Regel in fünf Zeilen
- Korkgeld darfst du verlangen. Es entsteht durch Vereinbarung, also nennst du den Betrag, bevor die Flasche aufgeht.
- Die Untergrenze ist der Rohertrag der Flasche, die der Gast sonst gekauft hätte. Darunter gibst du Rabatt.
- Bringt der Gast nur mit Erlaubnis Umsatz ins Haus, ist jedes Korkgeld über der Arbeit am Tisch Zusatzertrag. Bei Feiern ist das oft der Fall.
- Der Umsatzsteuersatz für Korkgeld ist nicht ausdrücklich geregelt. Leg ihn mit deinem Steuerberater fest und verbuche den Betrag getrennt.
- Schreib die Regel auf: in die Reservierungsbestätigung, auf die Karte, ins Feier-Angebot. Dann entscheidet nicht mehr der Mitarbeiter am Telefon.
Welche Preisentscheidungen in der Gastronomie den Deckungsbeitrag pro Tisch tragen, steht jede Woche im GastroInsider-Newsletter. Über 14.500 Gastronomen haben sich schon eingetragen.
Rechtlicher Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- oder Fachberatung. Stand: 20.10.2026. Gesetzesänderungen und neue Rechtsprechung können einzelne Aussagen überholen.
Quellen
Abgerufen am 20.10.2026, der Umsatzsteuer-Anwendungserlass am 22.10.2026.
- Bürgerliches Gesetzbuch: § 311, § 858, § 903
- Preisangabenverordnung: § 13
- Umsatzsteuergesetz: § 12, § 14c
- Bundesfinanzministerium: BMF-Schreiben vom 22.12.2025, III C 2 - S 7220/00023/014/027 (PDF)
- Bundesfinanzministerium: Umsatzsteuer-Anwendungserlass, konsolidierte Fassung, Stand 02.06.2026 (PDF)
- Abgabenordnung: § 146a
- Einkommensteuergesetz: § 3 Nr. 51
- dpa über Tageskarte: „Vom Winzerfest bis zur Jugendweihe: Warum das Korkengeld in Thüringen Tradition hat“, 15.02.2026
- ERGO Rechtsportal: Was ist Korkgeld? (Stand 01.01.2025)
- Duden: Korkengeld
- Wiktionary: Stoppelgeld, Stoppel
- Wikipedia: Korkengeld